Hubungan Manajemen Keuangan Bisnis dengan Keuntungan Usaha

Setiap orang yang menjalankan bisnis tentu berharap usahanya dapat menghasilkan keuntungan. Semakin banyak produk yang terjual, semakin tinggi omzet yang diperoleh, dan semakin besar pula harapan untuk mengembangkan usaha ke tahap berikutnya.
Namun, dalam praktiknya, penjualan yang ramai tidak selalu membuat kondisi keuangan bisnis menjadi lebih baik.
Ada pemilik usaha yang setiap hari berhasil mencatat transaksi dalam jumlah besar, tetapi ketika akhir bulan tiba, uang yang tersisa justru sangat sedikit. Ada pula bisnis yang omzetnya terus meningkat, tetapi masih kesulitan membayar supplier, menggaji karyawan, atau menyediakan modal untuk pembelian stok berikutnya.
Situasi seperti ini sering membuat pengusaha bertanya-tanya, ke mana sebenarnya uang hasil penjualan selama ini?
Bayangkan Anda mempunyai toko dengan omzet Rp100 juta setiap bulan. Dari luar, bisnis tersebut terlihat cukup menjanjikan. Pelanggan terus berdatangan, transaksi berjalan setiap hari, dan penjualan mengalami peningkatan.
Namun, setelah dihitung lebih detail, ternyata biaya pembelian barang, gaji karyawan, sewa tempat, listrik, promosi, dan berbagai pengeluaran lainnya mencapai Rp98 juta.
Artinya, keuntungan yang tersisa hanya Rp2 juta sebelum memperhitungkan kewajiban lain yang mungkin masih ada.
Kondisi tersebut menunjukkan bahwa besarnya omzet tidak selalu mencerminkan keberhasilan keuangan sebuah bisnis.
Di sinilah manajemen keuangan mempunyai peran penting.
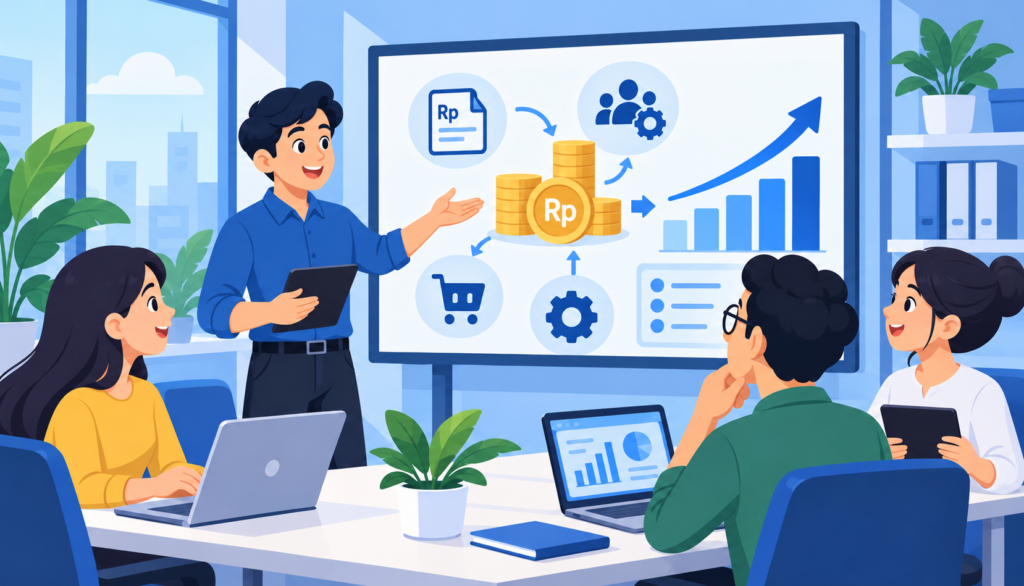
Hubungan manajemen keuangan bisnis dengan keuntungan usaha sangat erat karena cara perusahaan mengelola pemasukan, pengeluaran, modal, dan arus kas akan memengaruhi kemampuan bisnis untuk menghasilkan keuntungan secara berkelanjutan.
Manajemen keuangan bukan hanya tentang mencatat uang masuk dan keluar. Lebih dari itu, pengelolaan keuangan membantu pemilik bisnis memahami kondisi usaha, menentukan harga jual, mengendalikan biaya, serta mengambil keputusan berdasarkan kemampuan finansial yang sebenarnya.
Lalu, bagaimana manajemen keuangan dapat memengaruhi keuntungan? Mengapa bisnis dengan omzet tinggi masih bisa mengalami kerugian? Dan bagaimana cara mengelola keuangan agar usaha dapat berkembang tanpa terus menghadapi kesulitan modal?
Berikut pembahasan yang dapat membantu Anda memahami hubungan keduanya secara lebih praktis.
Memahami Apa Itu Manajemen Keuangan Bisnis
Manajemen keuangan bisnis merupakan proses merencanakan, mengatur, menggunakan, mengawasi, dan mengevaluasi sumber daya keuangan perusahaan.
Tujuannya adalah memastikan dana yang dimiliki dapat digunakan secara efektif untuk mendukung kegiatan operasional serta mencapai tujuan usaha.
Dalam bisnis kecil, manajemen keuangan mungkin dimulai dari kegiatan sederhana, seperti mencatat penjualan harian, menghitung biaya pembelian barang, dan memeriksa saldo kas.
Namun, ketika bisnis berkembang, kebutuhan pengelolaan keuangan menjadi semakin kompleks.
Pemilik usaha perlu memperhatikan pembayaran supplier, piutang pelanggan, persediaan barang, gaji karyawan, kewajiban pajak, hingga investasi untuk pengembangan bisnis.
Semua aktivitas tersebut saling berhubungan.
Sebagai contoh, keputusan membeli stok terlalu banyak dapat menyebabkan dana tertahan dalam persediaan.
Sementara itu, memberikan pembayaran tempo kepada pelanggan tanpa pengawasan dapat membuat bisnis kesulitan memperoleh uang tunai untuk kebutuhan operasional.
Karena itu, manajemen keuangan membantu perusahaan memastikan setiap keputusan mempunyai dasar perhitungan yang jelas.
Dengan pengelolaan yang baik, pemilik usaha dapat mengetahui bukan hanya berapa banyak uang yang diperoleh, tetapi juga bagaimana uang tersebut digunakan dan apakah penggunaannya benar-benar memberikan manfaat.
Mengapa Manajemen Keuangan Berpengaruh terhadap Keuntungan Usaha?
Keuntungan usaha pada dasarnya dipengaruhi oleh pendapatan dan biaya yang dikeluarkan untuk menjalankan kegiatan bisnis.
Semakin besar pendapatan dibandingkan biaya, semakin besar potensi keuntungan yang dihasilkan.
Namun, hubungan tersebut tidak sesederhana meningkatkan penjualan lalu otomatis memperoleh laba lebih tinggi.
Ada banyak keputusan keuangan yang memengaruhi hasil akhirnya.
Misalnya, perusahaan dapat meningkatkan omzet melalui promosi besar-besaran. Namun, jika biaya diskon dan iklan terlalu tinggi, tambahan penjualan mungkin tidak menghasilkan keuntungan yang sebanding.
Sebaliknya, perusahaan yang mampu mengendalikan biaya tanpa menurunkan kualitas pelayanan dapat meningkatkan keuntungan meskipun omzet relatif stabil.
Manajemen keuangan membantu pemilik usaha memahami hubungan tersebut.
Melalui pencatatan dan analisis, perusahaan dapat mengetahui pengeluaran mana yang memberikan manfaat, biaya apa yang dapat dikurangi, serta produk mana yang menghasilkan margin terbaik.
Dengan demikian, pengelolaan keuangan mempunyai pengaruh langsung terhadap kualitas keputusan bisnis.
Memahami Perbedaan Omzet, Laba Kotor, dan Laba Bersih
Salah satu kesalahan yang cukup sering terjadi dalam pengelolaan usaha adalah menganggap seluruh uang hasil penjualan sebagai keuntungan.
Padahal, terdapat perbedaan penting antara omzet, laba kotor, dan laba bersih.
Omzet merupakan total nilai penjualan dalam periode tertentu sebelum dikurangi biaya.
Laba kotor merupakan selisih antara pendapatan penjualan dan harga pokok penjualan.
Sementara itu, laba bersih merupakan keuntungan setelah memperhitungkan beban operasional, biaya lainnya, serta pajak sesuai pencatatan yang berlaku.
Sebagai contoh, sebuah usaha mempunyai laporan sederhana berikut.
| Komponen | Nilai Bulanan |
|---|---|
| Omzet penjualan | Rp100.000.000 |
| Harga pokok penjualan | Rp75.000.000 |
| Laba kotor | Rp25.000.000 |
| Gaji karyawan | Rp10.000.000 |
| Sewa tempat | Rp4.000.000 |
| Listrik dan internet | Rp1.000.000 |
| Promosi | Rp3.000.000 |
| Biaya operasional lainnya | Rp2.000.000 |
| Laba sebelum pajak | Rp5.000.000 |
Angka tersebut merupakan contoh simulasi.
Dari omzet Rp100 juta, keuntungan sebelum pajak yang tersisa hanya Rp5 juta.
Artinya, pemilik usaha tidak dapat menggunakan seluruh hasil penjualan seolah merupakan uang pribadi atau keuntungan yang bebas dibelanjakan.
Dengan memahami perbedaan tersebut, keputusan mengenai pengeluaran dan pengembangan bisnis dapat dilakukan secara lebih hati-hati.
Penjualan Ramai Belum Tentu Menunjukkan Bisnis Sehat
Bisnis yang ramai memang dapat menjadi pertanda bahwa produk atau layanan mempunyai permintaan pasar.
Namun, keramaian transaksi tidak selalu menunjukkan kondisi keuangan yang sehat.
Bayangkan sebuah usaha berhasil meningkatkan penjualan sebesar 40% dalam tiga bulan.
Untuk mencapai pertumbuhan tersebut, perusahaan memberikan diskon besar, meningkatkan anggaran iklan, dan menambah jumlah karyawan.
Jika biaya tambahan meningkat lebih cepat daripada keuntungan dari penjualan, kondisi keuangan bisa justru memburuk.
Masalah lainnya dapat muncul ketika sebagian besar penjualan dilakukan secara kredit.
Secara laporan, pendapatan mungkin meningkat. Namun, kas perusahaan belum tentu bertambah karena pembayaran pelanggan belum diterima.
Akibatnya, pemilik bisnis tetap harus menyediakan uang untuk membayar supplier dan kebutuhan operasional.
Karena itu, manajemen keuangan perlu melihat beberapa indikator sekaligus, bukan hanya omzet.
Perusahaan perlu memahami margin, arus kas, piutang, dan kemampuan membayar kewajiban.
Dengan pendekatan tersebut, pertumbuhan usaha dapat dinilai secara lebih realistis.
Peran Pencatatan Keuangan dalam Mengetahui Keuntungan Sebenarnya
Pencatatan merupakan fondasi utama manajemen keuangan.
Tanpa catatan yang teratur, pemilik usaha akan kesulitan mengetahui kondisi bisnis yang sebenarnya.
Misalnya, sebuah toko mempunyai pemasukan Rp5 juta dalam satu hari.
Namun, sebagian uang tersebut digunakan membeli stok, membayar ongkos kirim, dan memenuhi kebutuhan operasional.
Jika pengeluaran tidak dicatat, pemilik usaha mungkin menganggap seluruh uang yang tersisa merupakan keuntungan.
Padahal, masih ada kewajiban lain yang perlu dibayar.
Karena itu, setiap transaksi sebaiknya dicatat berdasarkan kategori yang jelas.
Pemasukan penjualan perlu dibedakan dari tambahan modal atau pinjaman.
Begitu pula dengan pengeluaran, pembelian persediaan perlu dibedakan dari biaya operasional dan pengambilan uang oleh pemilik.
Dengan pemisahan tersebut, laporan dapat memberikan gambaran yang lebih tepat.
Anda tidak harus langsung menggunakan software akuntansi yang kompleks.
Untuk usaha kecil, spreadsheet dengan format konsisten dapat menjadi langkah awal.
Yang terpenting adalah pencatatan dilakukan secara rutin dan dapat diperiksa kembali.
Mengapa Uang Pribadi dan Uang Bisnis Harus Dipisahkan?
Salah satu kebiasaan yang dapat menyulitkan manajemen keuangan adalah mencampurkan uang pribadi dengan uang usaha.
Masalah ini cukup sering terjadi pada bisnis yang baru berkembang.
Sebagai contoh, pemilik usaha menggunakan uang kas toko untuk membayar kebutuhan rumah tangga tanpa mencatatnya.
Beberapa hari kemudian, ia menggunakan rekening pribadi untuk membeli stok barang.
Karena tidak ada pemisahan, pemilik mulai kesulitan mengetahui berapa modal yang sebenarnya tersedia dan berapa keuntungan usaha.
Kondisi tersebut juga membuat laporan keuangan menjadi kurang akurat.
Karena itu, sebaiknya perusahaan mempunyai rekening dan pencatatan tersendiri untuk aktivitas bisnis.
Jika pemilik mengambil uang untuk kebutuhan pribadi, transaksi tersebut perlu dicatat sesuai bentuk usaha dan perlakuan akuntansinya.
Begitu pula ketika pemilik menambahkan modal.
Dengan cara ini, keuangan perusahaan tidak tercampur dengan kebutuhan pribadi.
Pemisahan tersebut membantu pemilik usaha mengetahui apakah bisnis benar-benar menghasilkan keuntungan atau hanya terus bergantung pada tambahan dana pribadi.
Mengendalikan Biaya Operasional tanpa Mengurangi Kualitas
Salah satu hubungan paling nyata antara manajemen keuangan dan keuntungan adalah pengendalian biaya.
Ketika perusahaan mampu mengurangi pengeluaran yang tidak diperlukan, keuntungan berpotensi meningkat.
Namun, penghematan tidak berarti seluruh biaya harus ditekan serendah mungkin.
Ada pengeluaran yang justru penting untuk menjaga kualitas layanan dan produktivitas.
Sebagai contoh, mengurangi biaya customer service secara berlebihan mungkin terlihat menghemat anggaran.
Namun, jika pelanggan menjadi sulit mendapatkan bantuan, tingkat kepuasan dapat menurun dan bisnis berisiko kehilangan penjualan.
Karena itu, perusahaan perlu membedakan biaya yang memberikan manfaat dengan pengeluaran yang kurang efektif.
Beberapa biaya yang dapat dievaluasi antara lain:
- Langganan software yang jarang digunakan.
- Pengeluaran promosi yang tidak menghasilkan penjualan sesuai target.
- Pembelian persediaan yang melebihi kebutuhan.
- Biaya administrasi yang muncul akibat proses kerja tidak efisien.
- Pengeluaran rutin yang tidak mempunyai tujuan operasional jelas.
Melalui evaluasi berkala, perusahaan dapat melakukan penghematan tanpa mengorbankan pelayanan yang penting bagi pelanggan.
Menentukan Harga Jual Berdasarkan Perhitungan Keuangan
Harga jual mempunyai pengaruh besar terhadap keuntungan usaha.
Jika harga terlalu rendah, perusahaan mungkin kesulitan menutup biaya.
Sebaliknya, harga yang terlalu tinggi tanpa nilai tambah yang sesuai dapat mengurangi daya saing.
Karena itu, penentuan harga perlu mempertimbangkan harga pokok, biaya operasional, margin yang diinginkan, dan kondisi pasar.
Sebagai contoh, sebuah produk mempunyai harga beli Rp40.000.
Perusahaan menjualnya seharga Rp45.000.
Maka laba kotor per unit sebelum biaya lain adalah:
Rp45.000 − Rp40.000 = Rp5.000
Namun, bisnis mungkin masih perlu membayar biaya transaksi, kemasan, promosi, atau pengiriman yang ditanggung perusahaan.
Jika total biaya terkait penjualan mencapai Rp3.000 per unit, kontribusi yang tersisa menjadi Rp2.000.
Perhitungan seperti ini membantu pemilik usaha memahami bahwa selisih harga jual dan harga beli belum tentu sama dengan keuntungan bersih.
Dengan manajemen keuangan yang baik, strategi harga dapat dibuat lebih realistis.
Memahami Margin Keuntungan dalam Bisnis
Margin merupakan salah satu indikator yang membantu perusahaan menilai tingkat keuntungan dibandingkan pendapatan.
Sebagai contoh, sebuah bisnis mempunyai omzet Rp200 juta dengan laba kotor Rp20 juta.
Maka margin laba kotornya adalah:
\[ \text{Margin Laba Kotor} = \frac{\text{Laba Kotor}}{\text{Omzet}} \times 100\% \]
\[ \frac{20.000.000}{200.000.000}\times100\%=10\% \]
Artinya, margin laba kotor perusahaan mencapai 10%.
Namun, margin laba kotor berbeda dengan margin laba bersih.
Perusahaan masih harus memperhitungkan biaya operasional dan pengeluaran lainnya.
Selain itu, margin yang dianggap baik dapat berbeda berdasarkan industri.
Bisnis dengan volume transaksi besar mungkin mempunyai margin relatif kecil tetapi menghasilkan keuntungan melalui aktivitas berulang.
Sementara itu, bisnis jasa tertentu dapat mempunyai struktur biaya yang berbeda.
Karena itu, margin sebaiknya dibandingkan dengan karakteristik usaha dan kondisi perusahaan sendiri.
Hubungan Arus Kas dengan Keberlangsungan Usaha
Keuntungan dan arus kas sering dianggap sama, padahal keduanya mempunyai makna berbeda.
Keuntungan menggambarkan hasil usaha berdasarkan pendapatan dan beban yang diakui dalam periode tertentu.
Sementara itu, arus kas menunjukkan pergerakan uang masuk dan keluar.
Sebuah bisnis dapat mencatat laba tetapi tetap mengalami kesulitan kas.
Misalnya, perusahaan menjual produk senilai Rp100 juta dengan pembayaran tempo 30 hari.
Penjualan tersebut mungkin sudah diakui sebagai pendapatan, tetapi uangnya belum diterima.
Sementara itu, perusahaan harus membayar supplier lebih dahulu.
Jika modal kerja tidak mencukupi, kegiatan operasional dapat terganggu meskipun laporan laba rugi menunjukkan keuntungan.
Karena itu, manajemen keuangan perlu memperhatikan jadwal penerimaan dan pembayaran.
Dengan perencanaan arus kas, perusahaan dapat memperkirakan kapan dana tersedia dan kapan kewajiban harus diselesaikan.
Mengelola Modal Kerja agar Bisnis Tidak Kehabisan Dana
Modal kerja merupakan sumber daya yang digunakan untuk mendukung aktivitas operasional sehari-hari.
Dalam bisnis perdagangan, modal kerja sering berkaitan dengan kas, persediaan, piutang, dan kewajiban jangka pendek.
Pengelolaan modal kerja yang baik membantu perusahaan menjaga kelancaran aktivitas.
Sebagai contoh, pemilik toko membeli stok barang terlalu banyak karena mendapatkan penawaran harga murah dari supplier.
Namun, barang tersebut ternyata membutuhkan waktu lama untuk terjual.
Akibatnya, sebagian besar dana perusahaan tertahan dalam persediaan.
Ketika harus membayar kebutuhan operasional, kas menjadi terbatas.
Situasi serupa dapat terjadi ketika perusahaan memberikan tempo pembayaran terlalu panjang kepada pelanggan.
Karena itu, pembelian persediaan dan pemberian kredit perlu mempertimbangkan kemampuan kas.
Dengan mengelola modal kerja secara tepat, perusahaan dapat menjaga keseimbangan antara kebutuhan operasional dan peluang pertumbuhan.
Pentingnya Mengelola Piutang Pelanggan
Piutang muncul ketika perusahaan memberikan barang atau jasa tetapi pembayaran belum diterima.
Dalam beberapa model bisnis, penjualan secara kredit memang menjadi bagian dari strategi mendapatkan pelanggan.
Namun, piutang yang tidak dikelola dapat menimbulkan masalah keuangan.
Sebagai contoh, perusahaan mempunyai penjualan Rp300 juta dalam satu bulan.
Namun, Rp120 juta masih berupa piutang pelanggan.
Jika sebagian pembayaran terlambat, perusahaan mungkin mengalami kesulitan memenuhi kewajiban meskipun omzet terlihat tinggi.
Karena itu, manajemen keuangan perlu menetapkan kebijakan kredit yang jelas.
Perusahaan dapat menentukan batas kredit, jangka waktu pembayaran, dan prosedur penagihan.
Selain itu, laporan umur piutang membantu mengetahui pelanggan yang sudah melewati jatuh tempo.
Dengan pengawasan tersebut, risiko piutang bermasalah dapat dikurangi dan arus kas lebih mudah direncanakan.
Mengatur Persediaan agar Modal Tidak Tertahan
Bagi usaha yang menjual barang fisik, persediaan mempunyai hubungan langsung dengan kondisi keuangan.
Stok yang terlalu sedikit dapat menyebabkan perusahaan kehilangan peluang penjualan.
Namun, stok berlebihan membuat dana tertahan dan berpotensi menimbulkan biaya penyimpanan.
Sebagai contoh, sebuah toko membeli barang dalam jumlah besar karena memperkirakan permintaan akan meningkat.
Namun, setelah beberapa bulan, penjualan ternyata lebih rendah daripada perkiraan.
Akibatnya, barang menumpuk di gudang dan modal sulit digunakan untuk kebutuhan lain.
Karena itu, perusahaan perlu menggunakan data penjualan untuk memperkirakan kebutuhan persediaan.
Produk yang cepat terjual dapat mempunyai kebijakan stok berbeda dengan produk yang perputarannya lambat.
Dengan perencanaan yang tepat, perusahaan dapat menjaga ketersediaan barang sekaligus mengurangi risiko modal tertahan.
Menghitung Titik Impas atau Break-Even Point
Manajemen keuangan juga membantu perusahaan mengetahui jumlah penjualan minimum yang dibutuhkan untuk menutup biaya.
Perhitungan ini dikenal sebagai break-even point atau titik impas.
Sebagai contoh, sebuah usaha mempunyai biaya tetap Rp10.000.000 per bulan.
Setiap produk dijual seharga Rp50.000 dengan biaya variabel Rp30.000.
Maka margin kontribusi per unit adalah:
Rp50.000 − Rp30.000 = Rp20.000
Untuk menutup biaya tetap, perusahaan perlu menjual:
Rp10.000.000 ÷ Rp20.000 = 500 unit
Artinya, berdasarkan asumsi tersebut, usaha harus menjual sekitar 500 unit agar mencapai titik impas operasional.
Jika penjualan berada di bawah jumlah tersebut, bisnis berpotensi mengalami kerugian.
Sebaliknya, penjualan di atas titik impas dapat memberikan kontribusi terhadap keuntungan, dengan catatan struktur biaya tetap sesuai asumsi.
Melalui perhitungan ini, pemilik usaha dapat menetapkan target penjualan yang lebih realistis.
Menggunakan Anggaran untuk Mengendalikan Pengeluaran
Anggaran merupakan rencana keuangan yang membantu perusahaan menentukan alokasi dana dalam periode tertentu.
Dengan anggaran, pemilik usaha dapat memperkirakan pengeluaran sebelum transaksi dilakukan.
Misalnya, perusahaan menetapkan biaya pemasaran maksimal Rp5 juta per bulan.
Ketika tim ingin menjalankan kampanye tambahan, perusahaan dapat memeriksa apakah anggaran masih tersedia dan apakah aktivitas tersebut berpotensi memberikan manfaat.
Namun, anggaran bukan berarti perusahaan tidak boleh melakukan perubahan.
Dalam kondisi tertentu, penyesuaian diperlukan karena terdapat peluang atau kebutuhan operasional baru.
Yang penting, setiap perubahan mempunyai alasan serta dasar perhitungan.
Dengan membandingkan anggaran dan realisasi, perusahaan dapat mengetahui apakah pengeluaran berjalan sesuai rencana.
Informasi tersebut juga membantu menyusun anggaran yang lebih akurat untuk periode berikutnya.
Contoh Hubungan Penghematan Biaya dengan Keuntungan
Untuk memahami pengaruh manajemen keuangan, bayangkan sebuah perusahaan mempunyai kondisi berikut.
| Komponen | Sebelum Evaluasi | Setelah Evaluasi |
|---|---|---|
| Omzet | Rp150.000.000 | Rp150.000.000 |
| Harga pokok penjualan | Rp110.000.000 | Rp110.000.000 |
| Biaya operasional | Rp32.000.000 | Rp27.000.000 |
| Laba sebelum pajak | Rp8.000.000 | Rp13.000.000 |
Dalam simulasi tersebut, omzet tidak mengalami perubahan.
Namun, perusahaan berhasil mengurangi biaya operasional sebesar Rp5 juta melalui perbaikan proses kerja dan penghapusan pengeluaran yang tidak diperlukan.
Akibatnya, laba sebelum pajak meningkat dari Rp8 juta menjadi Rp13 juta.
Artinya, terdapat peningkatan keuntungan sebesar Rp5 juta tanpa harus meningkatkan penjualan.
Namun, penghematan seperti ini perlu dilakukan secara realistis.
Perusahaan harus memastikan penurunan biaya tidak mengurangi kualitas layanan atau menimbulkan masalah baru.
Contoh ini menunjukkan bahwa keuntungan dapat ditingkatkan melalui pengelolaan keuangan, bukan hanya melalui pertumbuhan omzet.
Mengapa Pengeluaran Kecil Tetap Perlu Diperhatikan?
Dalam menjalankan bisnis, pengeluaran kecil sering kali dianggap tidak terlalu berpengaruh.
Misalnya, biaya administrasi, layanan digital, langganan aplikasi, atau kebutuhan operasional harian.
Jika dilihat satu per satu, nominalnya mungkin tidak besar.
Namun, ketika terjadi berulang dalam jangka panjang, total pengeluaran dapat menjadi cukup signifikan.
Sebagai contoh, perusahaan mempunyai sepuluh layanan berlangganan dengan rata-rata biaya Rp200.000 per bulan.
Total pengeluaran bulanannya mencapai Rp2.000.000.
Dalam satu tahun, nilainya menjadi Rp24.000.000.
Jika sebagian layanan jarang digunakan, pengeluaran tersebut dapat menjadi peluang efisiensi.
Namun, bukan berarti seluruh biaya kecil harus dihapus.
Perusahaan perlu memeriksa apakah layanan tersebut memberikan manfaat terhadap produktivitas atau operasional.
Dengan evaluasi berkala, biaya yang kurang efektif dapat dikurangi tanpa mengganggu kebutuhan bisnis.
Mengelola Utang Usaha Secara Bertanggung Jawab
Utang dapat menjadi salah satu sumber pendanaan untuk mengembangkan bisnis.
Misalnya, perusahaan menggunakan pinjaman untuk membeli peralatan, menambah stok, atau memperluas kapasitas operasional.
Namun, keputusan berutang perlu mempertimbangkan kemampuan pembayaran.
Jika dana pinjaman digunakan untuk investasi yang tidak memberikan hasil sesuai harapan, cicilan dapat membebani arus kas.
Karena itu, perusahaan perlu menghitung biaya pinjaman, jadwal pembayaran, dan potensi manfaat dari penggunaan dana.
Sebagai contoh, pembelian mesin baru mungkin dapat meningkatkan kapasitas produksi.
Namun, pemilik usaha perlu memperkirakan apakah tambahan keuntungan atau penghematan yang dihasilkan cukup untuk mendukung kewajiban pembayaran.
Selain itu, perusahaan perlu mempunyai cadangan untuk menghadapi kondisi ketika penjualan lebih rendah dari perkiraan.
Dengan pengelolaan yang tepat, utang dapat digunakan sebagai alat pendukung pertumbuhan tanpa membuat bisnis terlalu terbebani.
Hubungan Manajemen Keuangan dengan Keputusan Investasi
Ketika bisnis mulai menghasilkan keuntungan, pemilik usaha mungkin ingin melakukan ekspansi.
Misalnya, membuka cabang baru, membeli kendaraan operasional, mengembangkan aplikasi, atau menambah fasilitas produksi.
Namun, tidak semua investasi harus dilakukan hanya karena perusahaan mempunyai dana tersedia.
Manajemen keuangan membantu menilai manfaat dan risiko investasi.
Sebagai contoh, perusahaan ingin membuka cabang dengan kebutuhan modal Rp200 juta.
Sebelum mengambil keputusan, pemilik usaha perlu memperkirakan biaya operasional, potensi penjualan, margin, dan waktu pengembalian investasi.
Selain itu, perusahaan harus memastikan investasi tidak mengganggu kebutuhan modal kerja bisnis utama.
Dengan perhitungan tersebut, ekspansi dapat dilakukan berdasarkan kesiapan keuangan.
Pendekatan ini membantu perusahaan menghindari pertumbuhan yang terlalu cepat tetapi tidak didukung kemampuan finansial.
Mengapa Bisnis Membutuhkan Dana Cadangan?
Dalam menjalankan usaha, tidak semua kondisi dapat diperkirakan sebelumnya.
Penjualan dapat mengalami penurunan, biaya supplier bisa berubah, atau peralatan penting tiba-tiba membutuhkan perbaikan.
Karena itu, dana cadangan mempunyai peran penting dalam menjaga keberlangsungan operasional.
Sebagai contoh, sebuah usaha mempunyai biaya tetap Rp20 juta setiap bulan.
Jika bisnis tidak mempunyai cadangan kas, penurunan penjualan selama beberapa minggu mungkin langsung memengaruhi kemampuan membayar kewajiban.
Namun, jumlah dana cadangan yang ideal dapat berbeda berdasarkan karakteristik usaha.
Bisnis dengan pendapatan stabil mungkin mempunyai kebutuhan berbeda dibandingkan usaha musiman.
Karena itu, perusahaan perlu memperkirakan kebutuhan kas berdasarkan risiko dan pola pengeluaran.
Dana cadangan bukan berarti uang tersebut tidak boleh digunakan sama sekali.
Tujuannya adalah menyediakan ruang keuangan agar bisnis tidak harus mengambil keputusan terburu-buru ketika menghadapi kondisi sulit.
Memahami Perputaran Uang dalam Bisnis
Salah satu hal yang penting dipahami adalah bahwa uang dalam bisnis terus mengalami perputaran.
Dana digunakan untuk membeli produk atau menyediakan layanan, kemudian perusahaan memperoleh pembayaran dari pelanggan.
Sebagian penerimaan digunakan kembali untuk membayar supplier dan biaya operasional.
Sementara itu, keuntungan menjadi bagian dari hasil usaha setelah memperhitungkan pendapatan serta beban sesuai pencatatan.
Namun, kecepatan perputaran uang dapat berbeda pada setiap model bisnis.
Dalam bisnis perdagangan, dana dapat tertahan dalam persediaan sebelum barang terjual.
Sementara itu, bisnis jasa mungkin mempunyai piutang jika pelanggan melakukan pembayaran setelah layanan selesai.
Adapun bisnis produk digital dapat mempunyai perputaran transaksi yang cepat, tetapi margin per transaksi relatif kecil.
Karena itu, perusahaan perlu memahami bagaimana dana bergerak dalam aktivitas bisnisnya sendiri.
Dengan begitu, kebutuhan modal kerja dan potensi keuntungan dapat dihitung secara lebih realistis.
Contoh Manajemen Keuangan pada Bisnis Pulsa dan PPOB
Bisnis pulsa dan PPOB mempunyai karakteristik menarik karena nilai transaksi dapat besar, tetapi margin setiap transaksi sering relatif kecil.
Sebagai contoh, sebuah usaha produk digital mencatat transaksi berhasil senilai Rp1 miliar dalam satu bulan.
Namun, nilai pembelian produk kepada supplier mencapai Rp990 juta.
Maka margin kotor produk yang dihasilkan adalah:
Rp1.000.000.000 − Rp990.000.000 = Rp10.000.000
Dari angka tersebut, perusahaan masih perlu memperhitungkan biaya server, karyawan, transaksi pembayaran, customer service, serta pengeluaran lain.
Misalnya, total biaya operasional mencapai Rp6 juta.
Maka laba sebelum pajak berdasarkan simulasi sederhana tersebut adalah Rp4 juta.
Situasi ini menunjukkan bahwa omzet besar belum tentu menghasilkan laba besar.
Selain itu, bisnis pulsa yang menggunakan saldo deposit perlu membedakan dana yang ditempatkan pelanggan dengan pendapatan penjualan.
Sebagai contoh, pelanggan melakukan deposit Rp500.000 untuk digunakan membeli produk digital.
Dana deposit tersebut tidak otomatis menjadi keuntungan sebesar Rp500.000 bagi penyedia layanan.
Perusahaan perlu mencatat kewajiban saldo pelanggan dan pemrosesan transaksi sesuai model bisnis serta kebijakan akuntansi yang digunakan.
Dengan pengelolaan yang tepat, perusahaan dapat mengetahui posisi kas, kewajiban kepada pelanggan, serta keuntungan dari transaksi yang benar-benar terjadi.
Pentingnya Rekonsiliasi dalam Manajemen Keuangan
Rekonsiliasi merupakan proses mencocokkan data keuangan dari beberapa sumber.
Tujuannya adalah memastikan transaksi tercatat dengan benar dan tidak terdapat perbedaan yang belum dijelaskan.
Dalam bisnis, rekonsiliasi dapat dilakukan antara catatan penjualan dengan pembayaran pelanggan, rekening bank, maupun laporan supplier.
Sebagai contoh, perusahaan mempunyai catatan penjualan Rp50 juta dalam satu hari.
Namun, jumlah penerimaan pada rekening bank dan penyedia pembayaran mungkin berbeda karena terdapat transaksi belum diselesaikan, biaya layanan, atau pengembalian dana.
Perbedaan tersebut perlu diperiksa.
Selain itu, rekonsiliasi penting untuk bisnis yang mempunyai banyak transaksi otomatis.
Kesalahan pencatatan kecil yang terjadi berulang dapat menghasilkan selisih cukup besar dalam jangka panjang.
Dengan pemeriksaan berkala, perusahaan dapat menemukan masalah lebih awal dan menjaga keakuratan laporan.
Menggunakan Laporan Keuangan untuk Mengambil Keputusan
Laporan keuangan bukan hanya dokumen yang dibutuhkan ketika mengurus pajak atau mengajukan pinjaman.
Bagi pemilik usaha, laporan merupakan alat untuk memahami kondisi bisnis.
Setidaknya, terdapat tiga laporan yang mempunyai peran penting.
Laporan laba rugi membantu mengetahui pendapatan, beban, dan hasil usaha selama periode tertentu.
Neraca atau laporan posisi keuangan menunjukkan aset, kewajiban, dan ekuitas perusahaan pada tanggal tertentu.
Laporan arus kas membantu memahami pergerakan kas dari aktivitas operasional, investasi, dan pendanaan.
Ketiga laporan tersebut saling melengkapi.
Sebagai contoh, laba rugi mungkin menunjukkan keuntungan.
Namun, arus kas dapat memperlihatkan bahwa sebagian besar penjualan belum diterima pembayarannya.
Sementara itu, neraca dapat menunjukkan jumlah piutang, persediaan, dan kewajiban yang masih dimiliki perusahaan.
Dengan membaca laporan secara bersama-sama, keputusan bisnis dapat dilakukan secara lebih matang.
Menentukan Indikator Keuangan yang Perlu Dipantau
Tidak semua pemilik usaha harus langsung menggunakan puluhan indikator keuangan.
Untuk tahap awal, beberapa metrik utama sudah dapat membantu memahami kondisi bisnis.
Berikut contoh indikator yang dapat dipantau.
| Indikator | Manfaat |
|---|---|
| Omzet | Mengetahui nilai penjualan |
| Laba kotor | Menilai hasil penjualan setelah harga pokok |
| Margin laba kotor | Mengukur keuntungan kotor dibandingkan penjualan |
| Laba bersih | Mengetahui hasil usaha setelah beban dan pajak |
| Arus kas operasional | Memantau kas dari kegiatan utama bisnis |
| Piutang pelanggan | Mengetahui pembayaran yang belum diterima |
| Utang usaha | Memantau kewajiban kepada supplier |
| Biaya operasional | Mengendalikan pengeluaran rutin |
| Modal kerja | Menilai kemampuan mendukung aktivitas jangka pendek |
Indikator tersebut perlu digunakan sesuai karakteristik perusahaan.
Bisnis perdagangan mungkin lebih banyak memperhatikan persediaan.
Sementara itu, bisnis jasa dapat lebih berfokus pada biaya tenaga kerja dan piutang.
Dengan memilih indikator yang relevan, pemilik usaha dapat memantau kondisi keuangan tanpa harus tenggelam dalam terlalu banyak angka.
Memanfaatkan Teknologi untuk Pengelolaan Keuangan
Seiring berkembangnya bisnis, pencatatan manual mungkin mulai membutuhkan pekerjaan yang cukup besar.
Terutama jika transaksi terjadi dalam jumlah banyak setiap hari.
Dalam kondisi tersebut, penggunaan software akuntansi atau sistem keuangan dapat membantu.
Melalui sistem digital, perusahaan dapat mencatat transaksi, mengelompokkan biaya, membuat laporan, dan memeriksa pembayaran secara lebih terstruktur.
Selain itu, integrasi dengan sistem penjualan dapat mengurangi pekerjaan input berulang.
Namun, teknologi tidak otomatis membuat laporan menjadi benar.
Perusahaan tetap membutuhkan pengaturan akun yang sesuai, prosedur pemeriksaan, dan pengendalian akses.
Sebagai contoh, sistem dapat mencatat transaksi secara otomatis, tetapi jika kategori akuntansi salah sejak awal, laporan yang dihasilkan juga dapat menyesatkan.
Karena itu, penerapan teknologi perlu diiringi dengan pemahaman dasar manajemen keuangan.
Kesalahan Keuangan yang Sering Mengurangi Keuntungan Usaha
Ada beberapa kebiasaan yang dapat membuat keuntungan bisnis tidak berkembang meskipun penjualan meningkat.
Salah satunya adalah tidak memisahkan uang pribadi dengan uang perusahaan.
Kesalahan lainnya adalah menentukan harga hanya berdasarkan harga kompetitor tanpa menghitung biaya sendiri.
Selain itu, sebagian pemilik usaha terlalu fokus meningkatkan omzet melalui diskon tetapi tidak memperhatikan margin.
Ada pula yang membeli persediaan terlalu banyak karena tergiur harga murah.
Kesalahan lain adalah tidak memeriksa arus kas dan menganggap seluruh laba dapat langsung digunakan untuk kebutuhan pribadi.
Perusahaan juga perlu menghindari kebiasaan mengambil keputusan investasi tanpa perhitungan.
Dengan memahami berbagai kesalahan tersebut, pemilik usaha dapat mulai memperbaiki pengelolaan keuangan secara bertahap.
Cara Meningkatkan Keuntungan melalui Manajemen Keuangan
Meningkatkan keuntungan tidak selalu berarti harus memperbesar penjualan secara agresif.
Ada beberapa pendekatan yang dapat dilakukan melalui perbaikan pengelolaan keuangan.
Pertama, periksa struktur biaya untuk mengetahui pengeluaran yang kurang memberikan manfaat.
Kedua, evaluasi margin setiap produk atau layanan.
Ketiga, pastikan harga jual mempertimbangkan biaya yang benar-benar terjadi.
Keempat, kelola piutang dan jadwal pembayaran agar arus kas tidak terganggu.
Kelima, gunakan anggaran untuk mengendalikan pengeluaran yang tidak direncanakan.
Selain itu, perusahaan dapat memperbaiki proses operasional agar pekerjaan berulang menjadi lebih efisien.
Namun, setiap upaya penghematan perlu mempertimbangkan dampaknya terhadap pelanggan dan karyawan.
Tujuannya bukan sekadar memangkas biaya, tetapi meningkatkan kemampuan bisnis menghasilkan keuntungan secara berkelanjutan.
Mengapa Evaluasi Keuangan Harus Dilakukan Secara Berkala?
Kondisi bisnis dapat berubah dari waktu ke waktu.
Harga supplier mungkin meningkat, perilaku pelanggan berubah, atau kebutuhan operasional bertambah.
Karena itu, laporan keuangan tidak cukup hanya diperiksa ketika perusahaan menghadapi masalah.
Pemilik usaha perlu mempunyai jadwal evaluasi.
Misalnya, kas dan transaksi penting diperiksa setiap hari.
Penjualan, pengeluaran, dan margin dapat dipantau secara mingguan.
Sementara itu, laporan laba rugi, posisi keuangan, dan arus kas dievaluasi secara bulanan.
Untuk keputusan investasi atau ekspansi, perusahaan dapat menggunakan evaluasi yang lebih menyeluruh.
Dengan rutinitas tersebut, perubahan kondisi keuangan dapat diketahui lebih awal.
Jika biaya operasional mulai meningkat tanpa diikuti pertumbuhan pendapatan yang sebanding, pemilik usaha dapat segera melakukan pemeriksaan.
Pendekatan ini membantu bisnis menghindari masalah yang baru terlihat ketika keuangan sudah mengalami tekanan.
Manajemen Keuangan Membantu Bisnis Bertumbuh dengan Lebih Sehat
Pertumbuhan bisnis membutuhkan keseimbangan antara keberanian mengambil peluang dan kemampuan mengelola risiko.
Perusahaan tentu perlu terus mencari pelanggan, meningkatkan penjualan, dan mengembangkan produk.
Namun, seluruh aktivitas tersebut membutuhkan dukungan keuangan yang memadai.
Jika manajemen keuangan tidak tertata, pertumbuhan justru dapat memperbesar masalah.
Misalnya, perusahaan membuka cabang baru ketika arus kas belum stabil.
Akibatnya, biaya operasional bertambah sementara keuntungan dari cabang tersebut belum dapat dipastikan.
Sebaliknya, perusahaan yang memahami kondisi keuangannya dapat merencanakan pertumbuhan secara lebih terukur.
Pemilik usaha mengetahui berapa dana yang tersedia, berapa biaya investasi, dan bagaimana dampaknya terhadap operasional.
Dengan demikian, manajemen keuangan menjadi bagian dari strategi pertumbuhan, bukan sekadar pekerjaan administrasi.
Keuntungan yang Sehat Berawal dari Keputusan Keuangan yang Tepat
Hubungan manajemen keuangan bisnis dengan keuntungan usaha sangat erat karena setiap keputusan penggunaan dana dapat memengaruhi hasil akhir perusahaan.
Penjualan yang tinggi memang penting, tetapi tanpa pengelolaan biaya dan arus kas yang baik, pertumbuhan omzet belum tentu menghasilkan keuntungan yang sehat.
Karena itu, pemilik usaha perlu memahami perbedaan antara pendapatan, laba kotor, laba bersih, dan kas yang tersedia.
Pencatatan transaksi yang teratur membantu perusahaan mengetahui kondisi keuangan secara lebih akurat.
Sementara itu, pengendalian biaya, penentuan harga jual, dan pengelolaan modal kerja membantu meningkatkan efisiensi operasional.
Manajemen keuangan juga berperan dalam menentukan kapan bisnis siap melakukan ekspansi, menambah karyawan, atau melakukan investasi baru.
Selain itu, laporan keuangan dan rekonsiliasi perlu dilakukan secara berkala agar keputusan tidak hanya berdasarkan perkiraan.
Bagi usaha kecil, proses ini dapat dimulai dari langkah sederhana, seperti memisahkan rekening bisnis, mencatat seluruh pengeluaran, dan menghitung keuntungan setiap bulan.
Seiring pertumbuhan usaha, sistem dapat dikembangkan menggunakan teknologi dan prosedur keuangan yang lebih terstruktur.
Keuntungan bisnis yang sehat bukan hanya ditentukan oleh seberapa banyak uang yang masuk, tetapi juga oleh seberapa baik perusahaan mengelola uang tersebut untuk menghasilkan nilai yang berkelanjutan.
Terkadang, meningkatkan keuntungan tidak membutuhkan penjualan dua kali lebih besar. Memperbaiki struktur biaya, mengurangi pemborosan, dan mengelola modal secara lebih tepat dapat memberikan dampak yang nyata.
Pada akhirnya, manajemen keuangan bukan hanya tanggung jawab bagian akuntansi atau keuangan, melainkan bagian penting dari keputusan setiap pemilik bisnis.
Ketika Anda memahami ke mana uang bergerak, biaya apa yang paling memengaruhi keuntungan, dan berapa dana yang benar-benar tersedia, bisnis akan lebih mudah dikendalikan.
Dengan pengelolaan yang disiplin dan evaluasi yang konsisten, usaha mempunyai peluang lebih besar untuk berkembang, menghadapi tantangan, serta menghasilkan keuntungan yang tidak hanya terlihat di laporan, tetapi juga didukung oleh kondisi keuangan yang sehat.