Tanda-Tanda Bisnis Anda Perlu Lebih Tertib dalam Pajak Usaha

Menjalankan bisnis bukan hanya tentang mencari pelanggan, meningkatkan penjualan, dan memastikan operasional berjalan lancar. Ada tanggung jawab lain yang juga perlu diperhatikan oleh setiap pemilik usaha, yaitu pengelolaan keuangan dan kewajiban perpajakan.
Sayangnya, urusan pajak sering kali baru mendapatkan perhatian ketika bisnis mulai berkembang pesat, membutuhkan dokumen untuk kerja sama, atau menerima pemberitahuan dari otoritas pajak.
Padahal, administrasi perpajakan sebaiknya dipersiapkan sejak awal agar perusahaan tidak mengalami kesulitan ketika harus menyusun laporan dan memenuhi kewajibannya.
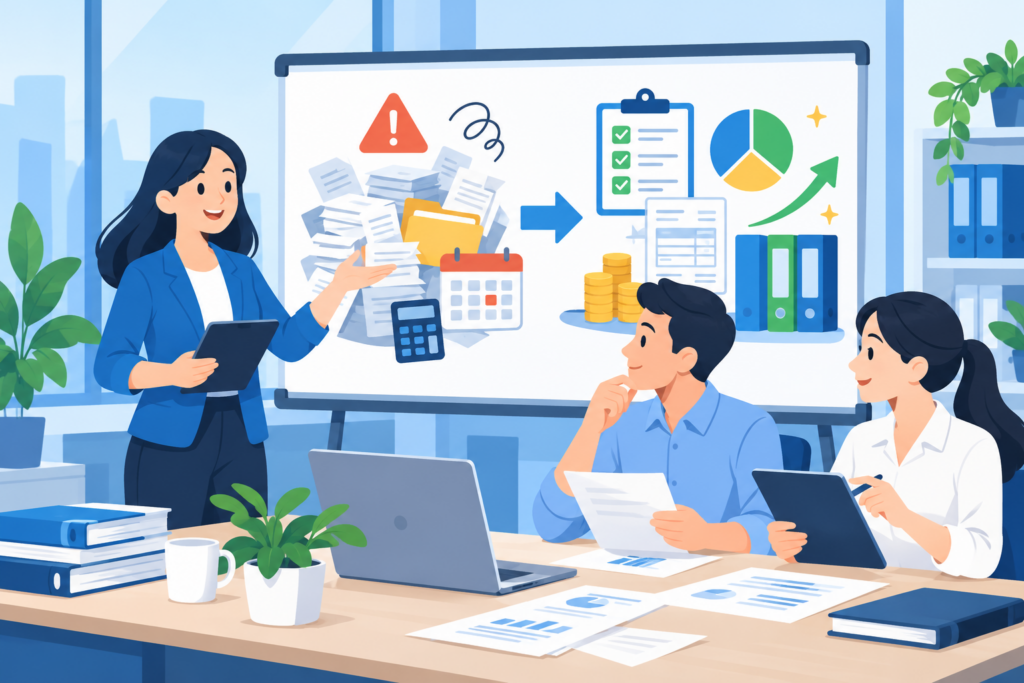
Bayangkan sebuah usaha yang awalnya hanya menjual produk melalui media sosial. Pada tahun pertama, jumlah transaksi masih sedikit sehingga pemilik dapat mencatat pemasukan dan pengeluaran menggunakan buku sederhana.
Seiring waktu, pelanggan semakin banyak. Usaha mulai menggunakan marketplace, mempunyai beberapa rekening pembayaran, mempekerjakan karyawan, dan bekerja sama dengan supplier.
Namun, sistem pencatatan keuangannya tidak banyak berubah.
Uang pribadi masih bercampur dengan uang usaha. Sebagian transaksi hanya tersimpan dalam riwayat transfer, sedangkan biaya operasional tidak selalu mempunyai bukti pendukung.
Ketika tiba waktunya menyusun laporan pajak, pemilik usaha mulai kesulitan menentukan omzet sebenarnya, menghitung biaya, dan memastikan kewajiban mana yang perlu dipenuhi.
Masalah tersebut bukan selalu terjadi karena pemilik bisnis sengaja mengabaikan pajak. Terkadang, perkembangan usaha memang lebih cepat daripada kesiapan administrasinya.
Namun, kondisi seperti ini tidak sebaiknya dibiarkan terlalu lama.
Tanda-tanda bisnis Anda perlu lebih tertib dalam pajak usaha sering muncul melalui masalah sederhana, seperti pencatatan transaksi yang tidak rapi, laporan keuangan yang berbeda, atau kewajiban perpajakan yang belum dipahami dengan baik.
Dengan mengenali tanda tersebut sejak awal, Anda dapat memperbaiki administrasi secara bertahap sebelum masalah menjadi lebih rumit.
Mengapa Ketertiban Pajak Penting bagi Kelangsungan Bisnis?
Pajak merupakan salah satu kewajiban yang perlu diperhatikan dalam menjalankan usaha sesuai ketentuan yang berlaku.
Namun, ketertiban pajak tidak hanya berkaitan dengan membayar sejumlah uang kepada negara.
Lebih dari itu, pengelolaan pajak membutuhkan pencatatan, dokumentasi, dan pemahaman mengenai kegiatan bisnis.
Perusahaan yang mempunyai administrasi keuangan rapi biasanya lebih mudah mengetahui pendapatan, pengeluaran, laba, serta kewajiban yang harus dipenuhi.
Sebaliknya, ketika seluruh transaksi dicampur tanpa pencatatan jelas, proses penghitungan dan pelaporan pajak menjadi lebih sulit.
Di Indonesia, ketentuan perpajakan mengatur kewajiban pembukuan atau pencatatan berdasarkan jenis serta kondisi wajib pajak. Pembukuan atau pencatatan tersebut harus mencerminkan keadaan usaha yang sebenarnya.
Karena itu, membangun administrasi yang tertib bukan sekadar untuk memenuhi kebutuhan laporan.
Pencatatan yang baik juga membantu pemilik usaha mengambil keputusan berdasarkan kondisi keuangan yang lebih akurat.
1. Uang Pribadi dan Uang Usaha Masih Bercampur
Salah satu tanda paling umum bahwa administrasi bisnis perlu diperbaiki adalah penggunaan rekening pribadi untuk hampir seluruh transaksi perusahaan.
Misalnya, pelanggan melakukan pembayaran ke rekening pemilik usaha.
Dari rekening yang sama, pemilik kemudian membayar supplier, kebutuhan rumah tangga, cicilan pribadi, dan gaji karyawan.
Selama jumlah transaksi masih sedikit, kondisi tersebut mungkin terasa mudah dikelola.
Namun, ketika bisnis berkembang, pemilik usaha akan semakin sulit membedakan transaksi pribadi dengan aktivitas perusahaan.
Akibatnya, jumlah uang yang masuk ke rekening belum tentu menggambarkan omzet usaha.
Sebagai contoh, terdapat transfer Rp20.000.000 dari anggota keluarga yang tidak berkaitan dengan penjualan.
Jika seluruh uang masuk langsung dianggap sebagai pendapatan usaha, laporan dapat menjadi tidak akurat.
Begitu pula dengan pengeluaran pribadi yang tidak seharusnya otomatis diperlakukan sebagai biaya usaha.
Karena itu, pemisahan rekening dapat menjadi langkah awal yang penting.
Dengan rekening khusus bisnis dan pencatatan yang konsisten, setiap transaksi lebih mudah ditelusuri.
2. Omzet Bisnis Sudah Meningkat tetapi Pencatatan Masih Manual
Banyak usaha memulai kegiatan operasional menggunakan pencatatan sederhana.
Hal tersebut tidak selalu menjadi masalah, selama informasi transaksi tetap lengkap dan dapat diperiksa.
Namun, ketika jumlah transaksi semakin besar, pencatatan manual dapat meningkatkan risiko kesalahan.
Bayangkan sebuah bisnis yang sebelumnya hanya melayani 20 transaksi sehari.
Setelah berkembang, jumlah transaksi meningkat menjadi 1.000 transaksi harian.
Jika seluruh transaksi masih direkap secara manual tanpa mekanisme pemeriksaan, kemungkinan terdapat transaksi terlewat atau salah pencatatan menjadi lebih besar.
Karena itu, peningkatan volume usaha perlu diikuti evaluasi sistem administrasi.
Perusahaan dapat mulai menggunakan software akuntansi, aplikasi kasir, atau sistem transaksi yang menghasilkan laporan otomatis.
Namun, teknologi tidak otomatis menyelesaikan seluruh masalah.
Perusahaan tetap harus memastikan data yang dimasukkan benar dan laporan dapat direkonsiliasi dengan rekening serta catatan operasional.
Dengan sistem yang sesuai, proses penyusunan laporan keuangan dan perpajakan dapat menjadi lebih mudah.
3. Tidak Mengetahui Omzet Usaha yang Sebenarnya
Omzet merupakan salah satu informasi penting dalam evaluasi perpajakan.
Namun, sebagian pemilik bisnis belum mempunyai gambaran pasti mengenai jumlah peredaran usahanya.
Misalnya, sebuah perusahaan menerima pembayaran melalui transfer bank, QRIS, marketplace, dan beberapa rekening lainnya.
Jika setiap saluran tidak mempunyai laporan yang terintegrasi, perusahaan mungkin kesulitan menghitung jumlah penjualan keseluruhan.
Masalah menjadi lebih rumit ketika terdapat pengembalian dana, pembatalan pesanan, dan transaksi yang belum selesai.
Karena itu, omzet perlu dihitung berdasarkan substansi transaksi dan ketentuan perpajakan yang relevan, bukan hanya seluruh mutasi uang masuk.
Informasi ini penting karena peredaran bruto dapat memengaruhi fasilitas perpajakan dan kewajiban tertentu.
Sebagai contoh, ketentuan umum pengukuhan Pengusaha Kena Pajak atau PKP menggunakan batas peredaran bruto Rp4,8 miliar, dengan memperhatikan jenis penyerahan dan aturan yang berlaku.
Jika bisnis tidak mempunyai pencatatan omzet yang konsisten, pemilik mungkin terlambat menyadari perubahan kewajiban perpajakannya.
4. Sering Kesulitan Menemukan Bukti Transaksi
Coba bayangkan ketika bagian keuangan membutuhkan bukti pembayaran supplier dari enam bulan lalu.
Namun, dokumen tersebut tidak ditemukan.
Sebagian bukti masih tersimpan dalam percakapan WhatsApp, sebagian berada di email pribadi karyawan, dan lainnya hanya berupa tangkapan layar.
Kondisi seperti ini dapat menyulitkan penyusunan laporan.
Bukti transaksi mempunyai peran penting untuk menjelaskan dasar pencatatan pendapatan dan biaya.
Misalnya, perusahaan membeli perangkat komputer untuk operasional.
Jika pembelian tersebut mempunyai invoice dan bukti pembayaran yang jelas, tim keuangan lebih mudah menentukan perlakuan akuntansi dan pajaknya.
Namun, tanpa dokumen pendukung, pemeriksaan menjadi lebih sulit.
Karena itu, perusahaan perlu mempunyai sistem penyimpanan dokumen yang terstruktur.
Bukti pembayaran, invoice, kontrak, serta dokumen pendukung lainnya sebaiknya disimpan berdasarkan tanggal, kategori, dan pihak terkait.
Dengan kebiasaan tersebut, pencarian dokumen tidak harus dilakukan secara mendadak ketika dibutuhkan.
5. Laporan Penjualan Berbeda dengan Mutasi Rekening
Salah satu tanda penting lainnya adalah sering munculnya selisih antara laporan sistem dan mutasi bank.
Misalnya, aplikasi penjualan menunjukkan transaksi sebesar Rp100.000.000.
Namun, mutasi rekening hanya memperlihatkan penerimaan Rp95.000.000 dalam periode yang sama.
Perbedaan tersebut tidak otomatis berarti ada uang yang hilang.
Bisa jadi sebagian pembayaran masih diproses oleh penyedia pembayaran, terdapat biaya administrasi, atau ada perbedaan waktu penyelesaian transaksi.
Namun, selisih tetap perlu dijelaskan.
Jika perusahaan tidak melakukan rekonsiliasi, perbedaan kecil dapat terus menumpuk.
Akibatnya, penyusunan laporan akhir tahun menjadi lebih sulit.
Karena itu, perusahaan perlu mencocokkan laporan penjualan, pembayaran pelanggan, dan mutasi rekening secara berkala.
Setiap selisih sebaiknya mempunyai penjelasan serta dokumen pendukung.
Dengan cara ini, perusahaan dapat menghasilkan laporan yang lebih akurat untuk kebutuhan manajemen maupun perpajakan.
6. Belum Memahami Perbedaan Omzet dan Keuntungan
Sebagian pemilik usaha masih menganggap seluruh uang yang diterima sebagai keuntungan.
Padahal, omzet dan laba merupakan dua hal berbeda.
Misalnya, sebuah toko mempunyai penjualan Rp100.000.000 dalam satu bulan.
Untuk memperoleh penjualan tersebut, perusahaan mengeluarkan harga pokok barang sebesar Rp85.000.000.
Artinya, laba kotor adalah Rp15.000.000.
Namun, perusahaan masih mempunyai biaya sewa, listrik, gaji, dan operasional lainnya.
Karena itu, laba bersih dapat lebih kecil daripada laba kotor.
Perbedaan tersebut penting ketika memahami kewajiban perpajakan.
Ada ketentuan pajak yang menggunakan peredaran bruto sebagai dasar penghitungan, sementara ketentuan lainnya berkaitan dengan penghasilan kena pajak.
Sebagai contoh, fasilitas PPh final UMKM tertentu menggunakan tarif 0,5% dari peredaran bruto yang memenuhi ketentuan. Berdasarkan penjelasan DJP mengenai PP 20 Tahun 2026, fasilitas tersebut mempunyai persyaratan, dan perlakuan bagi wajib pajak orang pribadi berbeda dalam beberapa aspek dari wajib pajak badan.
Karena itu, perusahaan tidak boleh langsung menggunakan satu tarif pajak untuk seluruh jenis usaha tanpa memeriksa kelayakan dan aturan yang berlaku.
7. Tidak Mengetahui Jenis Pajak yang Menjadi Kewajiban Usaha
Tidak semua bisnis mempunyai kewajiban perpajakan yang sama.
Jenis badan usaha, kegiatan usaha, penghasilan, transaksi, serta status perpajakan dapat memengaruhi kewajiban yang harus dipenuhi.
Misalnya, perusahaan yang mempunyai karyawan perlu memperhatikan ketentuan pemotongan pajak atas penghasilan karyawan.
Sementara itu, perusahaan yang melakukan transaksi dengan vendor atau penyedia jasa mungkin mempunyai kewajiban pemotongan atau pemungutan tertentu sesuai karakter transaksinya.
Jika bisnis sudah berstatus PKP, terdapat pula kewajiban PPN yang harus diperhatikan.
Masalah muncul ketika pemilik usaha hanya mengetahui satu jenis pajak dan menganggap seluruh kewajiban sudah terpenuhi.
Karena itu, perusahaan perlu memetakan kewajiban pajak berdasarkan aktivitas bisnis.
Langkah tersebut dapat dilakukan bersama staf keuangan atau konsultan pajak yang memahami karakter usaha.
Dengan pemetaan yang jelas, perusahaan dapat mengurangi risiko kewajiban yang terlewat.
8. Bisnis Mendekati Batas Omzet Tertentu
Ketika omzet meningkat, perusahaan perlu lebih sering memeriksa apakah terdapat perubahan kewajiban perpajakan.
Misalnya, sebuah usaha mempunyai omzet bulanan yang terus naik.
Pada awal tahun, rata-rata penjualan masih sekitar Rp200.000.000.
Namun, setelah membuka beberapa cabang, penjualan meningkat menjadi Rp450.000.000 per bulan.
Jika angka tersebut terus berlangsung, total peredaran usaha dalam satu tahun dapat menjadi jauh lebih besar dibandingkan periode sebelumnya.
Dalam kondisi ini, pemilik usaha perlu memantau akumulasi peredaran bruto dan memeriksa ketentuan PKP serta rezim Pajak Penghasilan yang relevan.
Batas Rp4,8 miliar sering menjadi salah satu angka penting dalam ketentuan perpajakan usaha Indonesia, tetapi penerapannya perlu dilihat menurut jenis pajak dan kondisi wajib pajak.
Karena itu, jangan menunggu akhir tahun untuk mengetahui apakah omzet sudah melewati batas tertentu.
Pemantauan bulanan akan memberikan waktu lebih baik untuk mempersiapkan administrasi.
9. Belum Memahami Status Pengusaha Kena Pajak
Pengusaha Kena Pajak atau PKP merupakan status perpajakan yang berkaitan dengan kewajiban PPN.
Namun, tidak semua pengusaha otomatis menjadi PKP hanya karena mempunyai usaha.
Status ini berkaitan dengan ketentuan penyerahan barang atau jasa kena pajak serta batasan pengusaha kecil yang berlaku.
Di Indonesia, pengusaha kecil yang memenuhi ketentuan juga dapat memilih untuk dikukuhkan sebagai PKP.
Sementara itu, pengusaha yang telah memenuhi kriteria wajib pengukuhan perlu memperhatikan batas waktu pelaporan usahanya.
Jika perusahaan mulai melayani pelanggan B2B, sebagian pelanggan mungkin meminta dokumen perpajakan tertentu.
Dalam kondisi tersebut, pemilik usaha perlu memahami apakah bisnis memang dapat dan harus menerbitkan dokumen tersebut.
Namun, jangan menyimpulkan bahwa seluruh usaha harus menjadi PKP agar terlihat profesional.
Keputusan perlu mempertimbangkan kewajiban hukum, karakter transaksi, pelanggan, dan kesiapan administrasi.
Dengan memahami status perpajakan, perusahaan dapat menghindari kesalahan dalam penagihan dan pelaporan.
10. Sering Terlambat Menyetor atau Melaporkan Pajak
Salah satu tanda yang paling jelas adalah kewajiban pajak sering baru dikerjakan mendekati batas waktu.
Misalnya, bagian keuangan belum menyelesaikan rekap transaksi ketika jadwal pelaporan tiba.
Akibatnya, karyawan harus bekerja terburu-buru untuk mengumpulkan dokumen.
Situasi tersebut dapat meningkatkan risiko kesalahan penghitungan dan keterlambatan.
Padahal, administrasi yang baik seharusnya dilakukan sepanjang periode berjalan.
Perusahaan dapat menetapkan kalender perpajakan yang mencakup jadwal pembayaran, pelaporan, dan pemeriksaan dokumen.
Namun, tanggal jatuh tempo perlu disesuaikan dengan jenis kewajiban serta ketentuan yang berlaku pada periode terkait.
Dengan jadwal internal, pekerjaan tidak harus menumpuk pada hari terakhir.
Selain itu, perusahaan dapat menyediakan waktu khusus untuk pemeriksaan sebelum pelaporan disampaikan.
11. Tidak Pernah Memeriksa Kembali SPT yang Sudah Dilaporkan
Sebagian pemilik usaha menganggap kewajiban selesai begitu Surat Pemberitahuan atau SPT berhasil dikirimkan.
Padahal, perusahaan tetap perlu memastikan informasi yang dilaporkan sesuai dengan data keuangan.
Misalnya, setelah pelaporan, bagian finance menemukan transaksi penjualan yang belum masuk dalam rekap.
Dalam kondisi tersebut, perusahaan perlu menilai apakah terdapat kesalahan yang memerlukan tindak lanjut sesuai prosedur perpajakan.
Begitu pula jika ditemukan pengeluaran yang dicatat dua kali.
Karena itu, proses pelaporan sebaiknya mempunyai tahap pemeriksaan internal.
Sebelum SPT disampaikan, lakukan pencocokan terhadap laporan keuangan, dokumen pendukung, dan penghitungan pajak.
Administrasi SPT kini juga berkaitan dengan sistem elektronik DJP, termasuk proses persiapan serta penyampaian dokumen perpajakan melalui Coretax sesuai ketentuan yang berlaku.
Dengan pemeriksaan yang konsisten, risiko kesalahan dapat dikurangi.
12. Banyak Biaya Usaha Tidak Mempunyai Penjelasan
Dalam laporan keuangan, perusahaan dapat mempunyai berbagai kategori pengeluaran.
Misalnya, biaya transportasi, konsumsi, pemasaran, perlengkapan kantor, dan pemeliharaan sistem.
Namun, jika seluruh pengeluaran hanya dicatat sebagai “biaya lain-lain”, perusahaan akan kesulitan memahami penggunaannya.
Masalah tersebut juga dapat memengaruhi proses pemeriksaan perpajakan.
Tidak seluruh pengeluaran akuntansi otomatis dapat menjadi pengurang penghasilan kena pajak.
Terdapat ketentuan mengenai hubungan biaya dengan kegiatan usaha dan persyaratan lainnya.
Karena itu, perusahaan perlu membuat klasifikasi biaya yang lebih jelas.
Misalnya, pengeluaran untuk pembelian barang dagangan dicatat berbeda dari pembelian aset operasional.
Begitu pula biaya pribadi pemilik tidak sebaiknya langsung digabungkan dengan biaya perusahaan.
Dengan klasifikasi yang tepat, laporan menjadi lebih mudah dianalisis dan diperiksa.
13. Jumlah Karyawan Bertambah tetapi Administrasi Pajaknya Belum Berubah
Pertumbuhan bisnis sering diikuti oleh penambahan tenaga kerja.
Pada awalnya, perusahaan mungkin hanya mempunyai dua atau tiga karyawan.
Namun, setelah membuka cabang atau memperluas layanan, jumlahnya meningkat menjadi puluhan orang.
Kondisi tersebut membuat administrasi penggajian menjadi lebih kompleks.
Perusahaan perlu mencatat gaji, tunjangan, bonus, dan komponen penghasilan lainnya sesuai ketentuan.
Selain itu, kewajiban pemotongan serta pelaporan pajak atas penghasilan karyawan perlu diperhatikan apabila berlaku.
Jika administrasi payroll masih dilakukan tanpa catatan yang konsisten, risiko kesalahan dapat meningkat.
Karena itu, perusahaan perlu mengevaluasi proses penggajian ketika jumlah karyawan bertambah.
Penggunaan sistem payroll dapat membantu, tetapi pengaturan pajaknya tetap harus benar.
Dengan pengelolaan yang tertib, hak karyawan dan kewajiban perusahaan dapat diproses secara lebih jelas.
14. Bisnis Mulai Bekerja Sama dengan Perusahaan Besar
Ketika usaha berkembang, peluang kerja sama B2B biasanya ikut meningkat.
Misalnya, sebuah penyedia layanan digital mulai menerima proyek dari perusahaan nasional.
Dalam proses administrasi, calon pelanggan mungkin meminta dokumen legal, identitas pajak, invoice, atau dokumen perpajakan tertentu.
Jika bisnis belum mempunyai administrasi yang rapi, proses kerja sama dapat menjadi lebih lama.
Namun, kebutuhan dokumen perlu disesuaikan dengan status perpajakan masing-masing pihak.
Perusahaan yang belum berstatus PKP, misalnya, tidak boleh menerbitkan faktur pajak PPN seolah-olah sudah dikukuhkan sebagai PKP.
Karena itu, sebelum menjalankan kontrak besar, pemilik usaha perlu memastikan status dan kewajiban perpajakan sudah dipahami.
Dengan persiapan yang baik, proses penagihan dan administrasi kerja sama dapat berjalan lebih lancar.
15. Perusahaan Menggunakan Banyak Rekening dan Sistem Pembayaran
Penggunaan beberapa rekening bukan selalu masalah.
Dalam bisnis yang berkembang, rekening berbeda mungkin diperlukan untuk kebutuhan operasional tertentu.
Namun, kondisi tersebut membutuhkan pencatatan yang lebih terstruktur.
Misalnya, perusahaan menerima pembayaran melalui bank, virtual account, QRIS, marketplace, dan payment gateway.
Jika laporan masing-masing saluran tidak digabungkan secara benar, perusahaan dapat mengalami kesulitan mengetahui total penjualan.
Selain itu, ada penyedia pembayaran yang mentransfer dana setelah dikurangi biaya layanan.
Akibatnya, nilai yang diterima di rekening tidak selalu sama dengan nilai transaksi pelanggan.
Karena itu, perusahaan perlu membedakan nilai penjualan bruto, biaya layanan pembayaran, refund, dan dana yang benar-benar diselesaikan ke rekening.
Dengan rekonsiliasi yang konsisten, laporan keuangan menjadi lebih akurat.
16. Bisnis Mempunyai Transaksi Deposit Pelanggan
Untuk bisnis tertentu, terutama layanan digital dan produk prabayar, pelanggan dapat menambahkan saldo deposit sebelum melakukan transaksi.
Model ini membutuhkan pemahaman akuntansi dan perpajakan yang lebih hati-hati.
Misalnya, pelanggan menambahkan saldo Rp1.000.000 ke aplikasi untuk digunakan membeli produk digital.
Dana tersebut belum tentu otomatis sama dengan pendapatan penjualan yang sudah terealisasi.
Perlakuannya perlu ditentukan berdasarkan substansi hubungan perusahaan dengan pelanggan, kapan barang atau jasa diserahkan, serta ketentuan akuntansi dan perpajakan yang relevan.
Hal serupa berlaku ketika perusahaan menempatkan saldo deposit pada supplier.
Pengiriman dana ke supplier tidak otomatis sama dengan pembelian produk yang sudah menjadi beban.
Karena itu, bisnis dengan model deposit sebaiknya mempunyai pencatatan saldo pelanggan, mutasi transaksi, pendapatan, dan kewajiban secara terpisah.
Dengan demikian, perusahaan tidak keliru menyamakan seluruh arus uang dengan omzet atau laba.
17. Tidak Memiliki Rekonsiliasi Keuangan Bulanan
Rekonsiliasi merupakan salah satu kebiasaan penting yang membantu menjaga kualitas laporan keuangan.
Melalui proses ini, perusahaan mencocokkan catatan internal dengan sumber data lain seperti rekening bank, laporan payment gateway, atau saldo vendor.
Jika tidak dilakukan secara rutin, selisih transaksi dapat semakin sulit ditelusuri.
Misalnya, terdapat pembayaran pelanggan yang belum masuk ke sistem penjualan.
Jika pemeriksaan baru dilakukan beberapa bulan kemudian, mencari sumber masalah dapat membutuhkan waktu lebih lama.
Karena itu, perusahaan sebaiknya mempunyai jadwal rekonsiliasi yang sesuai dengan volume transaksi.
Bagi bisnis dengan transaksi harian tinggi, beberapa pemeriksaan mungkin perlu dilakukan setiap hari.
Sementara itu, laporan menyeluruh dapat diselesaikan setiap akhir bulan.
Dengan data yang konsisten, penyusunan laporan pajak dapat menjadi lebih mudah.
18. Tidak Ada Orang yang Bertanggung Jawab atas Administrasi Pajak
Dalam sebagian usaha kecil, pemilik menangani hampir seluruh pekerjaan.
Mulai dari penjualan, pembayaran supplier, hingga pelaporan pajak dilakukan sendiri.
Namun, ketika perusahaan berkembang, pendekatan tersebut dapat menjadi sulit dipertahankan.
Apalagi jika pemilik harus mengurus banyak aktivitas operasional sekaligus.
Akibatnya, urusan administrasi sering tertunda.
Karena itu, perusahaan perlu menetapkan penanggung jawab yang jelas.
Tidak selalu harus langsung merekrut staf pajak khusus.
Pada tahap awal, tugas tersebut dapat dikelola bagian keuangan dengan dukungan profesional ketika diperlukan.
Yang penting, terdapat pihak yang memantau kewajiban, menyiapkan dokumen, dan memastikan jadwal dipenuhi.
Dengan pembagian tugas tersebut, perusahaan tidak hanya mengandalkan ingatan pemilik usaha.
19. Tidak Mengetahui Perubahan Aturan Perpajakan
Ketentuan perpajakan dapat mengalami perubahan.
Perubahan tersebut bisa berkaitan dengan tarif, fasilitas, prosedur administrasi, atau pelaporan elektronik.
Karena itu, perusahaan perlu memastikan kebijakan internal mengikuti ketentuan terbaru.
Sebagai contoh, pengaturan PPh final bagi wajib pajak usaha dengan peredaran bruto tertentu mengalami perkembangan melalui PP 20 Tahun 2026.
Menurut penjelasan Direktorat Jenderal Pajak, terdapat ketentuan mengenai penggunaan fasilitas tarif 0,5%, batas peredaran bruto, dan perlakuan tertentu bagi wajib pajak orang pribadi.
Kondisi tersebut menunjukkan bahwa menggunakan informasi pajak dari beberapa tahun sebelumnya tanpa pemeriksaan ulang dapat menimbulkan kesalahan.
Karena itu, pemilik usaha sebaiknya menggunakan sumber resmi seperti Direktorat Jenderal Pajak atau berkonsultasi dengan profesional yang memahami aturan terkini.
20. Selalu Panik Ketika Mendapat Permintaan Dokumen Pajak
Salah satu tanda paling mudah dikenali adalah munculnya kepanikan setiap kali perusahaan diminta menyiapkan dokumen perpajakan.
Misalnya, bagian keuangan harus mencari invoice lama, bukti pembayaran, atau laporan penjualan yang tersebar di berbagai perangkat.
Padahal, dokumen tersebut seharusnya tersedia melalui sistem arsip yang terstruktur.
Jika situasi ini terus berulang, berarti perusahaan membutuhkan perbaikan administrasi.
Tujuannya bukan hanya agar siap menghadapi pemeriksaan, tetapi supaya informasi bisnis dapat ditemukan ketika dibutuhkan.
Perusahaan dapat menggunakan penyimpanan digital dengan struktur folder yang jelas.
Selain itu, hak akses perlu diatur agar dokumen sensitif tidak dapat diakses sembarangan.
Dengan administrasi yang tertib, permintaan dokumen dapat ditangani secara lebih tenang dan profesional.
Cara Mengevaluasi Ketertiban Pajak Usaha
Setelah mengenali berbagai tanda tersebut, perusahaan perlu mengetahui kondisi administrasinya saat ini.
Evaluasi dapat dimulai dari beberapa aspek utama.
| Aspek | Pertanyaan Evaluasi |
|---|---|
| Rekening usaha | Apakah dana pribadi dan bisnis sudah dipisahkan? |
| Pencatatan penjualan | Apakah seluruh transaksi tercatat dengan benar? |
| Pembukuan | Apakah sistem sesuai kewajiban dan skala usaha? |
| Dokumen transaksi | Apakah invoice dan bukti pembayaran mudah ditemukan? |
| Status perpajakan | Apakah kewajiban pajak sudah dipetakan? |
| Omzet | Apakah peredaran bruto dipantau secara berkala? |
| Pajak karyawan | Apakah kewajiban terkait payroll sudah diperiksa? |
| Pembayaran pajak | Apakah terdapat jadwal dan bukti pembayaran? |
| Pelaporan | Apakah SPT disiapkan dan ditinjau sebelum disampaikan? |
| Rekonsiliasi | Apakah data bank, penjualan, dan pembukuan sesuai? |
Jika sebagian besar pertanyaan belum dapat dijawab dengan jelas, perusahaan mempunyai alasan kuat untuk memperbaiki sistem administrasi.
Namun, perubahan tidak harus langsung dilakukan dengan membeli software mahal.
Langkah awal yang lebih penting adalah memastikan proses pencatatan berjalan dengan benar.
Langkah Pertama untuk Membuat Administrasi Pajak Lebih Tertib
Perusahaan dapat memulai dari memperbaiki data keuangan.
Pastikan seluruh transaksi penjualan dan pengeluaran tercatat dengan kategori yang jelas.
Setelah itu, pisahkan rekening bisnis dari kebutuhan pribadi sejauh memungkinkan dan sesuai bentuk usaha.
Langkah berikutnya adalah mengumpulkan dokumen pendukung.
Invoice, bukti pembayaran, kontrak, dan catatan transaksi sebaiknya disimpan dengan format yang konsisten.
Kemudian, lakukan pemeriksaan terhadap status perpajakan perusahaan.
Pastikan jenis pajak yang relevan telah diketahui serta jadwal pembayaran dan pelaporannya tercatat.
Jika perusahaan mempunyai transaksi kompleks, pertimbangkan bantuan akuntan atau konsultan pajak.
Dengan tahapan tersebut, perbaikan dapat dilakukan tanpa mengganggu operasional secara berlebihan.
Perlukah Menggunakan Software Akuntansi?
Penggunaan software akuntansi dapat membantu perusahaan mengelola transaksi dalam jumlah besar.
Namun, kebutuhan setiap usaha tidak sama.
Untuk bisnis kecil dengan sedikit transaksi, spreadsheet yang dikelola secara konsisten mungkin masih dapat membantu proses pencatatan.
Sementara itu, perusahaan dengan banyak cabang, rekening, dan jenis transaksi mungkin membutuhkan sistem yang lebih terintegrasi.
Software dapat membantu mencatat penjualan, biaya, piutang, utang, dan mutasi rekening.
Namun, sistem tersebut harus dikonfigurasi sesuai kegiatan bisnis.
Misalnya, perusahaan yang menggunakan saldo deposit pelanggan membutuhkan pencatatan berbeda dari toko yang hanya menjual barang secara tunai.
Karena itu, sebelum memilih software, perusahaan perlu memahami proses bisnis dan kebutuhan laporannya.
Dengan teknologi yang sesuai, pekerjaan administrasi dapat menjadi lebih efisien.
Memisahkan Laporan Keuangan dan Laporan Fiskal
Salah satu hal yang perlu dipahami pemilik usaha adalah bahwa laba dalam laporan keuangan belum tentu sama dengan penghasilan kena pajak.
Laporan keuangan disusun berdasarkan standar akuntansi yang berlaku.
Sementara itu, penghitungan pajak mengikuti ketentuan perpajakan.
Terdapat biaya atau transaksi tertentu yang perlakuannya dapat berbeda.
Karena itu, perusahaan mungkin perlu melakukan rekonsiliasi fiskal ketika menggunakan mekanisme penghitungan pajak yang mensyaratkannya.
Sebagai contoh, pengeluaran tertentu tercatat sebagai biaya dalam pembukuan, tetapi perlu diperiksa apakah seluruhnya dapat menjadi pengurang penghasilan kena pajak.
Namun, jangan langsung menganggap seluruh biaya operasional pasti dapat dikurangkan atau seluruh perbedaan harus dibebankan sebagai pajak tambahan.
Pemeriksaan perlu dilakukan berdasarkan ketentuan yang relevan.
Dengan pemisahan yang tepat, perusahaan dapat menghindari kesalahan dalam menghitung kewajiban.
Menyusun Kalender Pajak Perusahaan
Salah satu cara sederhana untuk meningkatkan ketertiban adalah membuat kalender perpajakan.
Kalender ini berfungsi mengingatkan tim mengenai kegiatan yang perlu diselesaikan.
Misalnya, perusahaan dapat mencatat jadwal pengumpulan invoice, proses rekonsiliasi, penghitungan pajak, pembayaran, dan pelaporan.
Namun, tanggal jatuh tempo harus disesuaikan dengan jenis pajak serta ketentuan yang berlaku.
Berikut contoh kalender kerja internal.
| Periode | Aktivitas |
|---|---|
| Harian | Mencatat penjualan dan pengeluaran |
| Mingguan | Memeriksa dokumen transaksi yang belum lengkap |
| Awal bulan | Merekap transaksi bulan sebelumnya |
| Setiap bulan | Melakukan rekonsiliasi dan memeriksa kewajiban pajak |
| Sebelum jatuh tempo | Meninjau penghitungan, pembayaran, dan pelaporan |
| Setiap akhir tahun | Menyiapkan laporan tahunan dan dokumen pendukung |
Dengan jadwal seperti ini, pekerjaan perpajakan dapat dibagi sepanjang tahun.
Tim tidak harus menyelesaikan seluruh administrasi secara terburu-buru.
Contoh Perubahan Administrasi pada Bisnis yang Sedang Berkembang
Bayangkan sebuah bisnis distribusi produk digital yang awalnya hanya mempunyai satu rekening dan satu supplier.
Ketika usaha berkembang, perusahaan mulai menggunakan beberapa jalur supplier dan menerima pembayaran melalui berbagai metode.
Dalam satu bulan, nilai transaksi yang diproses meningkat secara signifikan.
Namun, laporan keuangan masih dibuat dengan menjumlahkan seluruh uang masuk dan keluar dari rekening.
Kondisi tersebut dapat menimbulkan masalah karena tidak semua mutasi mencerminkan penjualan atau biaya.
Sebagai contoh, terdapat penambahan saldo deposit pelanggan yang perlu dianalisis sesuai substansi transaksi.
Selain itu, perusahaan melakukan transfer deposit ke supplier sebelum saldo tersebut digunakan untuk pembelian produk.
Jika kedua transaksi langsung diperlakukan sebagai pendapatan dan biaya tanpa pemeriksaan, laporan dapat menjadi tidak akurat.
Perusahaan kemudian mulai memisahkan laporan saldo pelanggan, transaksi penjualan, harga pokok, deposit supplier, serta biaya operasional.
Setelah seluruh data direkonsiliasi, bagian finance mempunyai gambaran yang lebih jelas mengenai aktivitas bisnis.
Dari laporan tersebut, perusahaan dapat menyusun administrasi perpajakan berdasarkan transaksi yang sebenarnya, bukan sekadar arus kas.
Contoh ini menunjukkan bahwa perkembangan usaha perlu diikuti peningkatan kualitas pencatatan.
Kesalahan yang Harus Dihindari dalam Mengelola Pajak Usaha
Salah satu kesalahan yang cukup sering terjadi adalah menunda urusan perpajakan sampai akhir tahun.
Padahal, dokumen yang dikumpulkan terlalu lama setelah transaksi terjadi dapat lebih sulit diverifikasi.
Kesalahan lainnya adalah menganggap setiap uang masuk sebagai omzet atau setiap uang keluar sebagai biaya.
Dalam beberapa model bisnis, arus kas mempunyai substansi berbeda.
Perusahaan juga perlu menghindari penggunaan satu tarif pajak tanpa memastikan bahwa usaha memang memenuhi persyaratan.
Selain itu, jangan membuat pencatatan hanya berdasarkan angka perkiraan ketika data sebenarnya dapat diperoleh.
Kesalahan lain adalah menyerahkan seluruh urusan pajak kepada pihak luar tanpa memahami gambaran kewajiban perusahaan.
Meskipun menggunakan jasa profesional, pemilik usaha tetap perlu mengetahui posisi keuangan dan tanggung jawab bisnisnya.
Dengan menghindari hal tersebut, perusahaan dapat membangun sistem administrasi yang lebih sehat.
Rencana 90 Hari untuk Memperbaiki Ketertiban Pajak
Bagi bisnis yang merasa administrasinya masih berantakan, perubahan dapat dilakukan secara bertahap.
Berikut contoh rencana perbaikan selama 90 hari.
| Periode | Fokus | Aktivitas |
|---|---|---|
| Hari 1–30 | Pemeriksaan awal | Mengumpulkan laporan, rekening, invoice, dan memetakan kewajiban |
| Hari 31–60 | Perbaikan pencatatan | Memisahkan kategori transaksi, melakukan rekonsiliasi, dan memperbaiki arsip |
| Hari 61–90 | Penguatan prosedur | Membuat kalender pajak, menetapkan penanggung jawab, dan melakukan evaluasi |
Rencana tersebut merupakan contoh yang dapat disesuaikan dengan kondisi perusahaan.
Jika ditemukan keterlambatan atau kewajiban yang harus segera ditangani, perusahaan tidak perlu menunggu hingga akhir program.
Masalah dengan tenggat waktu dekat perlu diprioritaskan.
Selain itu, transaksi yang rumit dapat membutuhkan penelaahan lebih mendalam.
Dengan pendekatan bertahap, perusahaan dapat memperbaiki administrasi tanpa harus menghentikan kegiatan utama bisnis.
Ketertiban Pajak Juga Membantu Pengambilan Keputusan Bisnis
Pengelolaan pajak sering dianggap sebagai pekerjaan administratif yang tidak berhubungan langsung dengan pertumbuhan perusahaan.
Padahal, administrasi perpajakan yang tertib biasanya membutuhkan data keuangan yang lebih berkualitas.
Dari data tersebut, pemilik usaha dapat mengetahui pendapatan, biaya, margin, dan posisi kas dengan lebih jelas.
Informasi tersebut membantu ketika perusahaan ingin membuka cabang baru, menambah karyawan, atau melakukan investasi.
Misalnya, sebelum menyewa kantor tambahan, manajemen perlu mengetahui kemampuan keuangan yang sebenarnya.
Jika pencatatan bisnis tidak akurat, keputusan dapat dibuat berdasarkan saldo rekening yang belum tentu mencerminkan keuntungan.
Dengan administrasi yang lebih tertib, perusahaan mempunyai dasar yang lebih baik untuk merencanakan pertumbuhan.
Pajak yang Tertib Bukan Berarti Harus Membayar Lebih dari Seharusnya
Sebagian pemilik usaha khawatir bahwa memperbaiki administrasi pajak otomatis membuat pengeluaran pajak meningkat.
Padahal, tujuan utama ketertiban perpajakan adalah menghitung dan memenuhi kewajiban sesuai ketentuan.
Perusahaan perlu mengetahui fasilitas yang memang berhak digunakan, jenis penghasilan yang relevan, serta biaya yang diperbolehkan dalam penghitungan pajak.
Namun, pemanfaatan fasilitas harus memenuhi persyaratan hukum.
Sebagai contoh, terdapat ketentuan khusus bagi wajib pajak orang pribadi dengan peredaran bruto tertentu, tetapi fasilitas tersebut tidak dapat langsung diterapkan pada seluruh badan usaha.
Karena itu, perusahaan sebaiknya menghindari dua pendekatan ekstrem.
Di satu sisi, mengabaikan kewajiban pajak dapat menimbulkan risiko.
Di sisi lain, membayar tanpa memahami perhitungan dan hak yang tersedia juga bukan pengelolaan yang ideal.
Dengan pemahaman yang baik, pajak dapat dihitung secara lebih tepat dan transparan.
Bisnis yang Sehat Dimulai dari Administrasi yang Bisa Dipercaya
Tanda-tanda bisnis Anda perlu lebih tertib dalam pajak usaha sering kali tidak muncul dalam bentuk masalah besar.
Terkadang, gejalanya terlihat melalui transaksi yang belum tercatat, bukti pembayaran yang sulit ditemukan, atau laporan penjualan yang berbeda dengan mutasi rekening.
Ada pula kondisi ketika omzet terus meningkat, tetapi pemilik belum memahami perubahan kewajiban perpajakan yang mungkin menyertainya.
Jika dibiarkan, berbagai masalah tersebut dapat membuat proses penyusunan laporan semakin rumit.
Karena itu, perusahaan perlu memulai dari langkah dasar yang konsisten.
Pisahkan uang usaha dan kebutuhan pribadi, catat setiap transaksi berdasarkan substansinya, serta simpan dokumen pendukung dengan rapi.
Selain itu, lakukan rekonsiliasi secara berkala dan periksa apakah status perpajakan masih sesuai dengan perkembangan usaha.
Ketika jumlah karyawan, cabang, atau transaksi bertambah, sistem administrasi juga perlu disesuaikan.
Namun, tidak semua bisnis membutuhkan software yang mahal atau tim pajak khusus sejak awal.
Yang lebih penting adalah mempunyai proses yang jelas, data yang benar, serta pihak yang bertanggung jawab.
Ketertiban pajak bukan hanya tentang menghindari keterlambatan atau kesalahan pelaporan, tetapi juga tentang membangun bisnis yang mempunyai pencatatan keuangan transparan dan dapat dipertanggungjawabkan.
Perusahaan yang memahami kondisi keuangannya akan lebih mudah merencanakan anggaran, mengevaluasi keuntungan, dan mengambil keputusan pengembangan usaha.
Selain itu, dokumentasi yang baik dapat membantu ketika bisnis membutuhkan pembiayaan, menjalin kerja sama, atau menjalani pemeriksaan administrasi.
Pada akhirnya, pertumbuhan bisnis yang sehat bukan hanya terlihat dari kenaikan omzet.
Pertumbuhan juga perlu diikuti kemampuan perusahaan mengelola tanggung jawab keuangan dan perpajakan secara konsisten.
Dengan kebiasaan pencatatan yang baik, pemilik usaha dapat menjalankan bisnis dengan lebih tenang karena mempunyai gambaran yang jelas mengenai pendapatan, pengeluaran, serta kewajiban yang harus dipenuhi.