Pentingnya Sistem Akuntansi dalam Penyusunan Laporan Keuangan

Ketika sebuah usaha masih kecil, pencatatan keuangan biasanya terasa sederhana. Pemilik bisnis mungkin masih dapat mengingat sebagian besar transaksi, mengecek rekening bank secara langsung, mencatat pemasukan dan pengeluaran menggunakan spreadsheet, kemudian menghitung hasil usaha pada akhir bulan.
Namun, cara tersebut mulai menghadapi tantangan ketika bisnis berkembang.
Jumlah transaksi bertambah. Pelanggan semakin banyak. Supplier bertambah. Perusahaan mulai mempunyai beberapa rekening bank, karyawan, aset, piutang, hutang, persediaan, cabang, hingga berbagai jenis biaya operasional.
Pada kondisi tersebut, pertanyaan mengenai keuangan perusahaan tidak lagi cukup dijawab dengan melihat saldo rekening.
- Berapa pendapatan perusahaan bulan ini?
- Berapa biaya operasional?
- Berapa piutang yang belum dibayar pelanggan?
- Berapa hutang kepada supplier?
- Berapa nilai aset perusahaan?
- Apakah perusahaan menghasilkan laba?
- Bagaimana kondisi cash flow?
- Mengapa biaya tertentu meningkat?
- Berapa keuntungan dari aktivitas usaha selama satu tahun?
Pertanyaan seperti ini membutuhkan data yang tercatat dan dikelompokkan dengan baik.
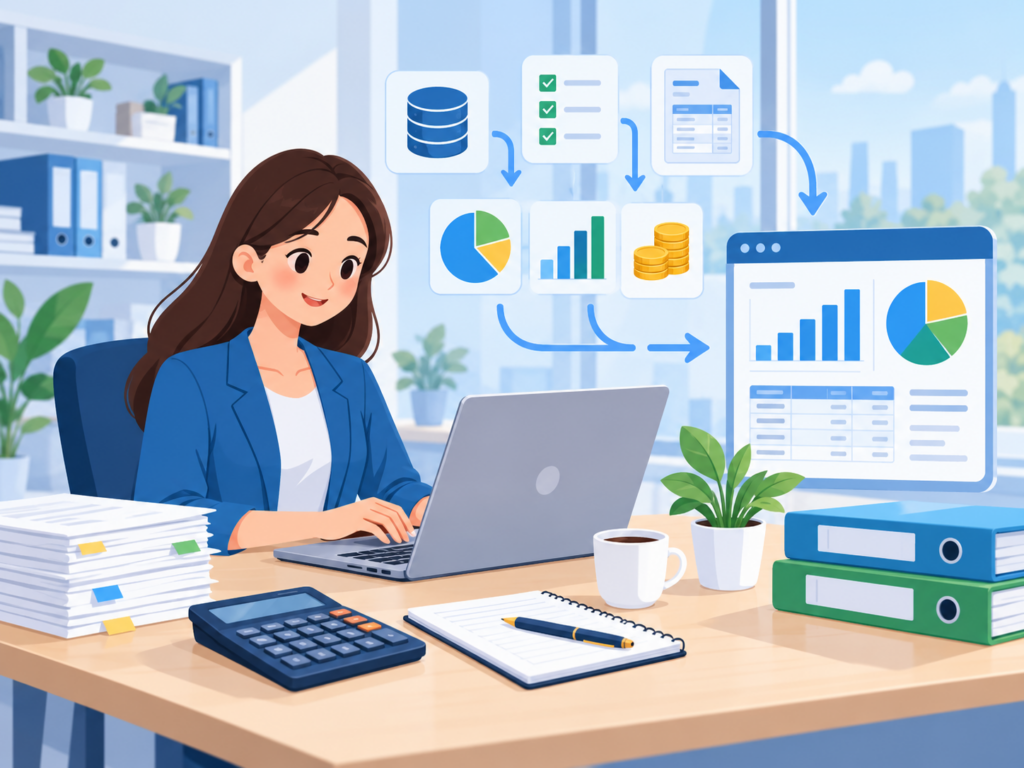
Di sinilah pentingnya sistem akuntansi dalam penyusunan laporan keuangan mulai terlihat. Sistem akuntansi membantu perusahaan mengubah ribuan transaksi yang terjadi setiap hari menjadi informasi keuangan yang lebih terstruktur, sehingga dapat digunakan untuk memahami kondisi bisnis dan mendukung pengambilan keputusan.
Sistem Akuntansi Bukan Sekadar Software
Ketika mendengar istilah sistem akuntansi, sebagian orang langsung membayangkan aplikasi accounting.
Padahal sistem akuntansi mempunyai pengertian yang lebih luas.
Software hanyalah salah satu alat.
Sistem akuntansi juga mencakup:
- Prosedur pencatatan.
- Dokumen transaksi.
- Chart of accounts.
- Pembagian tanggung jawab.
- Proses approval.
- Rekonsiliasi.
- Klasifikasi transaksi.
- Closing periode.
- Kontrol internal.
- Penyimpanan bukti transaksi.
- Penyusunan laporan.
Dengan kata lain, perusahaan dapat membeli software akuntansi yang bagus tetapi tetap menghasilkan laporan yang kurang akurat jika proses di belakangnya tidak tertata.
Teknologi membantu mempercepat pekerjaan, tetapi kualitas sistem tetap bergantung pada proses dan data.
Laporan Keuangan Dimulai dari Transaksi Sehari-hari
Laporan keuangan tidak muncul secara tiba-tiba pada akhir bulan.
Angka yang terdapat di dalamnya berasal dari transaksi yang terjadi sepanjang periode.
Misalnya perusahaan:
- Menjual produk.
- Menerima pembayaran pelanggan.
- Membayar supplier.
- Membayar gaji.
- Membeli komputer.
- Membayar sewa.
- Menerima pelunasan piutang.
- Membayar hutang.
- Mengeluarkan biaya marketing.
- Membayar layanan software.
Setiap aktivitas tersebut mempunyai pengaruh terhadap catatan keuangan.
Jika pencatatannya tidak konsisten, laporan pada akhir periode juga akan sulit dipercaya.
Karena itu, kualitas laporan keuangan sebenarnya dibangun setiap hari.
Sistem Akuntansi Membantu Membuat Pencatatan Lebih Konsisten
Bayangkan perusahaan mempunyai tiga orang yang melakukan pencatatan.
Orang pertama mencatat biaya iklan sebagai “Marketing”.
Orang kedua mencatatnya sebagai “Promosi”.
Orang ketiga memasukkannya ke “Biaya Operasional Lain”.
Ketiganya mungkin mencatat transaksi yang sebenarnya sama.
Ketika management ingin mengetahui total biaya marketing, datanya tersebar.
Sistem akuntansi membantu perusahaan mempunyai aturan klasifikasi yang konsisten.
Dengan demikian, transaksi yang mempunyai karakter sama dapat masuk ke akun yang sesuai.
Chart of Accounts Menjadi Fondasi Penting
Chart of Accounts atau daftar akun merupakan struktur yang digunakan untuk mengelompokkan transaksi.
Secara umum terdapat kelompok seperti:
- Aset.
- Liabilitas.
- Ekuitas.
- Pendapatan.
- Beban.
Kemudian setiap kelompok dapat mempunyai akun yang lebih spesifik.
Misalnya pada beban:
- Gaji.
- Sewa.
- Listrik.
- Internet.
- Marketing.
- Transportasi.
- Software.
- Server.
- Biaya administrasi.
Namun, jangan membuat akun terlalu banyak tanpa kebutuhan.
Jika setiap jenis pengeluaran kecil mempunyai akun sendiri, pencatatan justru menjadi rumit.
Buat struktur yang cukup detail untuk kebutuhan analisis, tetapi tetap mudah digunakan.
Sistem Akuntansi Membantu Memisahkan Pendapatan dan Kas Masuk
Salah satu hal yang sering membingungkan dalam pengelolaan bisnis adalah perbedaan antara pendapatan dan kas masuk.
Misalnya perusahaan mengirim invoice Rp50 juta kepada pelanggan.
Pelanggan baru membayar bulan depan.
Dalam pencatatan berbasis akrual, transaksi tersebut dapat memengaruhi pendapatan dan piutang sesuai periode pengakuannya, meskipun uang belum masuk ke rekening.
Ketika pelanggan membayar, kas bertambah dan piutang berkurang.
Tanpa sistem yang baik, perusahaan dapat mencampurkan keduanya.
Akibatnya, pemilik bisnis mungkin menganggap seluruh penjualan sudah menjadi uang yang tersedia.
Sistem Akuntansi Membantu Memisahkan Biaya dan Pembayaran
Hal yang sama berlaku pada pengeluaran.
Perusahaan mungkin menerima invoice supplier bulan ini tetapi membayarnya bulan depan.
Ada perbedaan antara kapan kewajiban muncul dan kapan kas benar-benar keluar.
Pemisahan tersebut penting agar laporan memberikan gambaran yang lebih tepat mengenai aktivitas perusahaan pada suatu periode.
Laporan Laba Rugi Menjadi Lebih Terstruktur
Salah satu laporan yang banyak digunakan management adalah laporan laba rugi.
Secara sederhana:
Pendapatan – Beban = Laba atau Rugi
Namun, dalam praktiknya perusahaan membutuhkan klasifikasi lebih detail.
Misalnya:
- Pendapatan.
- Harga pokok penjualan.
- Laba kotor.
- Beban operasional.
- Pendapatan atau beban lainnya sesuai kebutuhan.
- Laba sebelum pajak.
- Laba setelah pajak.
Struktur dapat disesuaikan dengan standar dan karakter bisnis.
Dengan sistem akuntansi yang tertata, management dapat melihat bukan hanya apakah perusahaan untung, tetapi juga dari mana keuntungan tersebut berasal.
Omzet Tinggi Belum Tentu Menghasilkan Laba Tinggi
Misalnya perusahaan mencatat omzet Rp5 miliar.
Angka tersebut terlihat besar.
Namun, jika harga pokok mencapai Rp4,7 miliar dan biaya operasional Rp400 juta, perusahaan justru menghadapi kerugian.
Karena itu, melihat omzet saja tidak cukup.
Sistem akuntansi membantu menghubungkan pendapatan dengan biaya.
Management dapat melihat:
- Gross margin.
- Operating expenses.
- Profit.
- Tren antarperiode.
Informasi tersebut memberikan gambaran bisnis yang lebih lengkap.
Neraca Membantu Melihat Posisi Keuangan
Jika laporan laba rugi menggambarkan kinerja selama periode tertentu, neraca membantu melihat posisi keuangan pada suatu waktu.
Secara umum, neraca terdiri dari:
Aset = Liabilitas + Ekuitas
Aset dapat mencakup:
- Kas.
- Piutang.
- Persediaan.
- Peralatan.
- Aset lainnya.
- Liabilitas dapat mencakup:
- Hutang supplier.
- Pinjaman.
- Kewajiban tertentu.
Sementara ekuitas menggambarkan bagian yang berkaitan dengan modal dan akumulasi hasil usaha sesuai struktur perusahaan.
Neraca membantu management melihat apa yang dimiliki perusahaan dan apa yang menjadi kewajibannya.
Saldo Bank Tidak Menggambarkan Seluruh Kondisi Perusahaan
Perusahaan mempunyai uang Rp1 miliar di rekening.
Apakah berarti kondisi keuangannya sangat baik?
Belum tentu.
Mungkin terdapat hutang supplier Rp800 juta yang jatuh tempo minggu depan.
- Ada pajak yang perlu dibayar.
- Ada payroll.
- Ada kewajiban lain.
Sebaliknya, saldo kas mungkin terlihat kecil tetapi perusahaan mempunyai piutang berkualitas yang segera dibayar.
Karena itu, kondisi perusahaan tidak dapat dinilai hanya dari saldo rekening.
Laporan Arus Kas Memberikan Perspektif yang Berbeda
Profit dan cash flow bukan hal yang sama.
Perusahaan dapat menghasilkan laba tetapi kasnya terbatas karena banyak penjualan belum dibayar pelanggan.
Sebaliknya, perusahaan dapat mempunyai kas besar karena menerima pinjaman, bukan karena operasional menghasilkan keuntungan.
Laporan arus kas membantu memahami pergerakan tersebut.
Secara umum, arus kas dapat dikelompokkan menjadi:
- Aktivitas operasi.
- Aktivitas investasi.
- Aktivitas pendanaan.
Dengan pemisahan tersebut, management dapat melihat sumber perubahan kas.
Sistem Akuntansi Membantu Mengelola Piutang
Bisnis B2B sering memberikan termin pembayaran.
Semakin besar penjualan kredit, semakin penting pengelolaan piutang.
Sistem yang baik dapat membantu mencatat:
- Pelanggan.
- Nomor invoice.
- Tanggal invoice.
- Nilai.
- Jatuh tempo.
- Pembayaran.
- Sisa piutang.
- Status.
Management kemudian dapat melihat aging piutang.
Misalnya:
Belum jatuh tempo.
1 sampai 30 hari terlambat.
31 sampai 60 hari.
61 sampai 90 hari.
Lebih dari 90 hari.
Informasi tersebut membantu tim finance menentukan prioritas penagihan.
Piutang yang Tidak Dipantau Dapat Menekan Cash Flow
Penjualan dapat terus meningkat sementara uang belum diterima.
Perusahaan tetap harus membayar:
- Supplier.
- Gaji.
- Sewa.
- Server.
- Marketing.
- Pajak.
- Biaya operasional lainnya.
Jika collection lambat, pertumbuhan justru dapat meningkatkan kebutuhan modal kerja.
Karena itu, laporan piutang sebaiknya menjadi bagian dari sistem keuangan, bukan sekadar catatan tambahan.
Sistem Akuntansi Membantu Mengelola Hutang
Selain piutang, perusahaan perlu mengetahui kewajibannya.
Catat:
- Supplier.
- Nomor invoice.
- Nilai hutang.
- Tanggal.
- Jatuh tempo.
- Pembayaran.
- Sisa.
Dengan informasi tersebut, perusahaan dapat merencanakan pembayaran.
Finance tidak perlu menunggu supplier mengingatkan bahwa invoice sudah jatuh tempo.
Rekonsiliasi Membantu Menjaga Akurasi Data
Data dalam sistem perlu dibandingkan dengan sumber lain.
Salah satu yang paling umum adalah rekonsiliasi bank.
Misalnya sistem menunjukkan saldo tertentu.
Rekening bank menunjukkan angka berbeda.
Perusahaan perlu mencari penyebabnya.
Mungkin terdapat:
- Biaya administrasi yang belum dicatat.
- Transfer yang belum dikenali.
- Settlement yang belum masuk.
- Transaksi ganda.
- Kesalahan nominal.
- Pembayaran yang belum dicatat.
Rekonsiliasi membantu menemukan perbedaan sebelum menjadi masalah lebih besar.
Jangan Menunggu Akhir Tahun untuk Rekonsiliasi
Jika perusahaan baru melakukan pemeriksaan setahun sekali, mencari perbedaan akan jauh lebih sulit.
Transaksi sudah terlalu banyak.
Dokumen mungkin tercecer.
Orang yang menangani transaksi mungkin sudah lupa.
Lakukan rekonsiliasi secara berkala.
Frekuensinya dapat menyesuaikan volume transaksi.
Untuk bisnis dengan transaksi tinggi, pemeriksaan bahkan dapat dibutuhkan lebih sering.
Sistem Akuntansi Membantu Menjaga Bukti Transaksi
Angka dalam laporan sebaiknya mempunyai dasar.
Misalnya pengeluaran Rp25 juta.
Management perlu dapat mengetahui:
- Untuk apa?
- Kepada siapa?
- Kapan?
- Siapa yang mengajukan?
- Siapa yang menyetujui?
- Apa bukti transaksinya?
Dokumentasi membantu perusahaan melakukan pemeriksaan.
Bukti dapat berupa invoice, kuitansi, purchase order, kontrak, bukti pembayaran, atau dokumen lain sesuai jenis transaksi.
Gunakan Nomor Dokumen yang Konsisten
Nomor dokumen membantu proses pencarian.
Misalnya:
- Invoice ID.
- Payment ID.
- Purchase Order ID.
- Expense ID.
- Customer ID.
- Supplier ID.
- Transaction ID.
Dengan identifier yang konsisten, data dari beberapa sistem lebih mudah dihubungkan.
Misalnya satu pembayaran dapat ditelusuri kembali ke invoice dan pelanggan terkait.
Sistem Akuntansi Mendukung Internal Control
Semakin besar perusahaan, semakin sulit jika seluruh proses keuangan dilakukan satu orang.
Misalnya orang yang sama:
- Membuat invoice.
- Menerima pembayaran.
- Mencatat transaksi.
- Melakukan rekonsiliasi.
- Menyetujui pengeluaran.
- Melakukan pembayaran.
Kondisi tersebut meningkatkan risiko kesalahan dan penyalahgunaan.
Jika skala memungkinkan, pisahkan beberapa fungsi penting.
Konsep ini sering dikenal sebagai segregation of duties.
Tujuannya bukan karena perusahaan tidak mempercayai karyawan, tetapi untuk menciptakan kontrol yang lebih sehat.
Buat Mekanisme Approval
Tidak semua pengeluaran perlu mendapatkan approval direktur.
Namun, perusahaan dapat mempunyai batas kewenangan.
Contohnya:
- Pengeluaran kecil dapat disetujui supervisor.
- Pengeluaran menengah membutuhkan manager.
- Pengeluaran besar membutuhkan management.
- Nominal dan strukturnya disesuaikan dengan ukuran bisnis.
Tujuannya agar proses tetap cepat tetapi mempunyai kontrol.
Sistem Akuntansi Membantu Penyusunan Budget
Data historis dapat digunakan untuk membuat anggaran.
Misalnya perusahaan mengetahui biaya rata-rata:
- Gaji.
- Marketing.
- Server.
- Sewa.
- Transportasi.
- Operasional.
- Supplier.
Data tersebut dapat menjadi dasar membuat budget periode berikutnya.
Tanpa pencatatan historis, budget lebih banyak bergantung pada perkiraan.
Bandingkan Budget dan Actual
Setelah budget dibuat, jangan berhenti di dokumen perencanaan.
Bandingkan dengan realisasi.
Misalnya:
| Kategori | Budget | Actual | Selisih |
|---|---|---|---|
| Marketing | Rp50 juta | Rp65 juta | -Rp15 juta |
| Server | Rp25 juta | Rp23 juta | Rp2 juta |
| Operasional | Rp40 juta | Rp46 juta | -Rp6 juta |
| Training | Rp10 juta | Rp6 juta | Rp4 juta |
Selisih kemudian dianalisis.
- Mengapa marketing melebihi budget?
- Apakah karena campaign tambahan?
- Apakah menghasilkan penjualan?
Analisis seperti ini membuat budget menjadi alat management.
Sistem Akuntansi Membantu Mengukur Profitabilitas
Ketika data semakin baik, perusahaan dapat melakukan analisis yang lebih detail.
Misalnya profitabilitas berdasarkan:
- Produk.
- Kategori.
- Cabang.
- Divisi.
- Project.
- Customer segment.
Channel tertentu jika datanya memungkinkan.
Namun, jangan memaksakan detail yang tidak dapat didukung oleh data.
Mulailah dari tingkat yang paling berguna bagi pengambilan keputusan.
Profit per Cabang Membutuhkan Struktur Data yang Konsisten
Untuk perusahaan dengan banyak cabang, setiap transaksi dapat mempunyai Branch ID.
Pengeluaran juga dikaitkan dengan cabang jika memang relevan.
Dengan begitu, perusahaan dapat membuat laporan per cabang.
Namun, perhatikan biaya kantor pusat.
Tidak semua biaya harus dibebankan secara sembarangan kepada cabang.
Tentukan metode alokasi yang masuk akal jika memang diperlukan.
Sistem Akuntansi Membantu Mengetahui Biaya Sebenarnya
Pemilik usaha kadang menentukan harga hanya berdasarkan harga beli.
Misalnya:
Harga beli Rp90.000.
Harga jual Rp100.000.
Dianggap keuntungan Rp10.000.
Padahal masih ada biaya lain.
- Payment fee.
- Komisi.
- Operasional.
- Logistik.
- Refund.
- Marketing.
- Biaya sistem.
Ketika data biaya tercatat dengan baik, perusahaan dapat memahami margin dengan lebih realistis.
Data Akuntansi Membantu Strategi Harga
Harga tidak harus ditentukan sepenuhnya oleh sistem akuntansi.
Namun, data akuntansi memberikan fondasi penting.
Management dapat melihat:
- Cost.
- Gross margin.
- Operating expenses.
- Profit.
- Volume.
Kemudian mempertimbangkan faktor lain seperti:
- Nilai bagi pelanggan.
- Kompetitor.
- Positioning.
- Permintaan.
- Strategi bisnis.
Dengan demikian, keputusan harga tidak hanya berdasarkan intuisi.
Sistem Akuntansi Membantu Pengambilan Keputusan Investasi
Misalnya perusahaan ingin membeli mesin, membuka cabang, menambah server, atau mengembangkan aplikasi.
Sebelum mengambil keputusan, management dapat melihat kondisi keuangan.
- Berapa kas tersedia?
- Bagaimana cash flow?
- Berapa kewajiban?
- Berapa profit?
- Apakah investasi dapat dibiayai sendiri?
- Apakah terdapat kebutuhan operasional besar beberapa bulan ke depan?
Data keuangan membantu membuat keputusan lebih realistis.
Laporan Keuangan Membantu Melihat Tren
Satu bulan belum tentu memberikan gambaran lengkap.
Bandingkan beberapa periode.
Misalnya revenue selama enam bulan:
Rp800 juta.
Rp850 juta.
Rp900 juta.
Rp950 juta.
Rp1 miliar.
Rp1,1 miliar.
Terlihat pertumbuhan.
Namun, lihat juga margin.
Jika margin terus menurun, pertumbuhan tersebut perlu dianalisis.
Karena itu, laporan keuangan lebih berguna ketika dilihat sebagai tren, bukan hanya snapshot.
Konsistensi Periode Sangat Penting
Jika laporan bulan Januari menggunakan satu metode pencatatan kemudian Februari menggunakan metode berbeda tanpa penyesuaian, perbandingan menjadi sulit.
Sistem akuntansi membantu menjaga konsistensi.
Jika terdapat perubahan kebijakan, dokumentasikan.
Management perlu memahami mengapa angka berubah.
Proses Closing Membantu Menjaga Kualitas Laporan
Perusahaan dapat mempunyai prosedur closing bulanan.
Misalnya:
- Pastikan transaksi sudah tercatat.
- Rekonsiliasi rekening bank.
- Periksa piutang.
- Periksa hutang.
- Periksa persediaan jika relevan.
- Catat penyesuaian yang diperlukan.
- Review pendapatan dan beban.
- Periksa transaksi tidak biasa.
- Review laporan.
- Kunci periode sesuai prosedur perusahaan.
Dengan rutinitas seperti ini, laporan menjadi lebih konsisten.
Tentukan Deadline Closing
Jika laporan September baru selesai pada akhir November, informasinya mungkin sudah terlambat untuk beberapa keputusan.
Tentukan target.
Misalnya laporan management harus tersedia beberapa hari setelah akhir bulan.
Semakin cepat laporan selesai dengan tingkat akurasi yang memadai, semakin berguna informasinya.
Namun, jangan mengejar kecepatan dengan mengorbankan kualitas data.
Otomatisasi Dapat Mengurangi Pekerjaan Manual
Ketika volume transaksi meningkat, pencatatan satu per satu menjadi berat.
Perusahaan dapat mempertimbangkan integrasi antara:
- Sistem transaksi.
- Bank.
- Payment gateway.
- Inventory.
- Invoice.
- Payroll.
- Accounting.
Otomatisasi dapat mengurangi input berulang.
Namun, integrasi harus mempunyai kontrol.
Pastikan transaksi tidak:
- Hilang.
- Terduplikasi.
- Salah kategori.
- Masuk dengan nominal berbeda.
Otomatisasi tetap membutuhkan rekonsiliasi.
Jangan Menganggap Data Otomatis Selalu Benar
Sistem dapat mengalami error.
API dapat gagal.
Mapping akun dapat salah.
Data dapat terkirim dua kali.
Karena itu, perusahaan tetap membutuhkan mekanisme pemeriksaan.
Teknologi membantu mengurangi pekerjaan manual, bukan menghilangkan kebutuhan kontrol.
Hak Akses Sistem Keuangan Perlu Diatur
Data keuangan termasuk informasi penting perusahaan.
Tidak semua karyawan membutuhkan akses penuh.
Gunakan role-based access.
Misalnya:
- Admin invoice dapat membuat invoice.
- Finance dapat melakukan rekonsiliasi.
- Manager dapat melakukan approval tertentu.
- Management dapat melihat laporan.
- Struktur disesuaikan dengan organisasi.
Hindari menggunakan satu akun bersama untuk seluruh tim.
Audit Trail Membantu Menelusuri Perubahan
Sistem yang baik sebaiknya dapat membantu menjawab:
- Siapa membuat transaksi?
- Kapan?
- Siapa mengubah?
- Apa yang berubah?
- Siapa menyetujui?
Audit trail berguna untuk investigasi ketika terdapat perbedaan atau kesalahan.
Hal ini menjadi semakin penting ketika jumlah pengguna sistem bertambah.
Backup Data Keuangan Sangat Penting
Bayangkan perusahaan mempunyai pencatatan keuangan beberapa tahun tetapi database rusak dan tidak ada backup yang dapat dipulihkan.
Dampaknya dapat sangat besar.
Pastikan data keuangan mempunyai backup.
Namun, jangan hanya memastikan backup dibuat.
Lakukan restore test secara berkala.
Backup yang tidak pernah diuji belum tentu dapat digunakan ketika dibutuhkan.
Keamanan Sistem Akuntansi Tidak Boleh Diabaikan
Sistem accounting dapat menyimpan informasi sensitif.
Gunakan:
- Password yang kuat dan unik.
- Multi-factor authentication jika tersedia.
- Akun individual.
- Hak akses minimum.
- Backup.
- Update.
- Monitoring.
- Prosedur offboarding.
- Ketika karyawan keluar, akses perlu dicabut.
Keamanan merupakan bagian dari kualitas sistem.
Jangan Mencampur Keuangan Pribadi dan Perusahaan
Salah satu kebiasaan yang membuat laporan sulit disusun adalah pencampuran transaksi pribadi dengan bisnis.
Pemilik membayar kebutuhan pribadi dari rekening perusahaan.
Kemudian membayar supplier menggunakan rekening pribadi.
Beberapa bulan kemudian sulit menentukan transaksi mana yang merupakan biaya perusahaan.
Pisahkan rekening.
Jika pemilik memasukkan dana ke perusahaan, catat sesuai sifatnya.
Jika terdapat pengambilan, catat dengan benar.
Disiplin sederhana ini dapat membuat laporan jauh lebih rapi.
Laporan Keuangan Bukan Hanya untuk Pajak
Sebagian pemilik bisnis mulai merapikan akuntansi ketika membutuhkan laporan untuk kewajiban perpajakan.
Padahal manfaat laporan keuangan jauh lebih luas.
Laporan dapat membantu:
- Mengendalikan biaya.
- Mengelola cash flow.
- Menganalisis profit.
- Membuat budget.
- Menentukan investasi.
- Menilai cabang.
- Melihat piutang.
- Mengatur hutang.
- Mengevaluasi pertumbuhan.
Pajak merupakan salah satu kebutuhan, bukan satu-satunya alasan mempunyai sistem akuntansi.
Data untuk Kebutuhan Pajak Tetap Perlu Disiapkan dengan Baik
Pencatatan yang terstruktur juga membantu perusahaan menyiapkan informasi yang dibutuhkan untuk kepatuhan perpajakan.
Dokumen transaksi lebih mudah ditemukan.
- Pendapatan tercatat.
- Biaya mempunyai bukti.
- Rekonsiliasi tersedia.
Namun, perlakuan akuntansi dan perpajakan tidak selalu identik.
Untuk transaksi atau kondisi yang kompleks, perusahaan dapat berkonsultasi dengan akuntan atau profesional pajak yang kompeten.
Sistem Akuntansi Mendukung Hubungan dengan Pihak Eksternal
Laporan keuangan dapat dibutuhkan ketika perusahaan berhubungan dengan:
- Bank.
- Investor.
- Pemegang saham.
- Auditor.
- Mitra.
- Supplier tertentu.
- Calon pembeli bisnis.
Pihak-pihak tersebut mungkin membutuhkan gambaran kondisi perusahaan.
Pencatatan yang rapi membuat proses penyediaan informasi lebih mudah.
Sistem Akuntansi Mengurangi Ketergantungan pada Ingatan Pemilik
Pada bisnis kecil, pemilik biasanya mengetahui hampir semua hal.
- Ia tahu pelanggan mana yang belum membayar.
- Supplier mana yang harus dibayar.
- Berapa penjualan minggu ini.
- Berapa uang yang tersedia.
Ketika perusahaan tumbuh, kemampuan tersebut mempunyai batas.
Tidak mungkin seluruh informasi tetap berada di kepala satu orang.
Sistem membantu memindahkan pengetahuan dari ingatan individu menjadi data organisasi.
Management Dapat Melakukan Delegasi dengan Lebih Aman
Ketika sistem sudah tertata, pemilik bisnis tidak harus memeriksa setiap transaksi.
Tanggung jawab dapat diberikan kepada tim.
Management cukup melihat laporan, exception, dan indikator penting.
Jika ada transaksi tidak biasa, barulah dilakukan pemeriksaan.
Dengan demikian, sistem akuntansi juga mendukung proses delegasi.
Buat Dashboard Management dari Data Akuntansi
Data accounting dapat digunakan untuk membuat dashboard sederhana.
Misalnya menampilkan:
- Revenue.
- Gross profit.
- Operating expenses.
- Net profit.
- Kas.
- Piutang.
- Hutang.
- Budget vs actual.
- Tren bulanan.
Management tidak harus melihat seluruh jurnal setiap hari.
Detail tetap tersedia jika diperlukan.
Dashboard memberikan ringkasan.
Jangan Membuat Dashboard Terlalu Ramai
Semakin banyak angka tidak selalu semakin baik.
Tentukan indikator yang memang digunakan untuk keputusan.
Dashboard direktur mungkin berbeda dengan dashboard finance.
Finance membutuhkan detail.
Management membutuhkan gambaran.
Gunakan tingkat informasi sesuai kebutuhan pengguna.
Sistem yang Baik Harus Tetap Dapat Dipahami
Ada risiko ketika perusahaan membuat sistem terlalu kompleks.
- Terlalu banyak akun.
- Terlalu banyak approval.
- Terlalu banyak kode.
- Terlalu banyak form.
Akibatnya karyawan mencari jalan pintas.
Sistem yang baik harus cukup kuat untuk memberikan kontrol tetapi tetap realistis digunakan sehari-hari.
Kesederhanaan juga merupakan bagian dari desain sistem.
Dokumentasikan Proses Akuntansi
Jangan hanya mengandalkan satu orang finance yang mengetahui semuanya.
Dokumentasikan:
- Cara membuat invoice.
- Cara mencatat pembayaran.
- Cara melakukan rekonsiliasi.
- Cara menangani refund.
- Cara melakukan closing.
- Cara membuat laporan.
- Cara melakukan approval.
- Cara menangani transaksi khusus.
Dokumentasi membantu ketika terdapat pergantian anggota tim.
Evaluasi Sistem Seiring Pertumbuhan Bisnis
Sistem yang cocok untuk perusahaan dengan 100 transaksi per bulan belum tentu cocok ketika transaksi menjadi 100.000.
Kebutuhan berubah.
Perusahaan mungkin membutuhkan:
- Integrasi.
- Otomatisasi.
- Approval bertingkat.
- Multi-branch.
- Multi-user.
- Audit trail.
- Dashboard.
- API.
- Rekonsiliasi otomatis.
- Evaluasi sistem secara berkala.
Jangan menunggu sampai proses benar-benar kewalahan.
Jangan Terburu-buru Membuat Sistem Custom
Perusahaan kadang ingin membuat software accounting sendiri karena merasa prosesnya unik.
Pertimbangkan dengan hati-hati.
Accounting mempunyai banyak aturan dan kebutuhan yang kompleks.
Jika software yang tersedia sudah dapat memenuhi sebagian besar kebutuhan, menggunakannya dapat lebih efisien.
Custom system lebih masuk akal jika terdapat proses bisnis khusus yang memang tidak dapat ditangani dengan baik oleh solusi yang tersedia.
Bahkan dalam kondisi tersebut, sistem internal dapat diintegrasikan dengan software accounting daripada membangun semuanya dari nol.
Integrasi Sistem Dapat Menjadi Pilihan yang Lebih Sehat
Misalnya perusahaan mempunyai sistem transaksi khusus.
Daripada membuat modul accounting lengkap sendiri, sistem transaksi dapat mengirim data yang diperlukan ke sistem akuntansi.
Dengan begitu:
Operasional menggunakan sistem yang sesuai kebutuhan bisnis.
Finance menggunakan sistem yang sesuai kebutuhan keuangan.
Data penting tetap terhubung.
Pendekatan ini dapat mengurangi duplikasi pekerjaan.
Kualitas Laporan Bergantung pada Kualitas Proses
Software mahal tidak menjamin laporan akurat.
- Jika invoice tidak dicatat, laporan salah.
- Jika pembayaran tidak direkonsiliasi, laporan salah.
- Jika pengeluaran tidak mempunyai kategori yang benar, analisis salah.
- Jika stok tidak diperiksa, angka dapat berbeda.
- Jika transaksi pribadi bercampur, laporan menjadi sulit dibaca.
Karena itu, sistem akuntansi merupakan kombinasi antara manusia, proses, data, kontrol, dan teknologi.
Laporan Keuangan Harus Digunakan untuk Bertanya
Laporan yang baik bukan hanya untuk dibaca.
Gunakan untuk mengajukan pertanyaan.
- Mengapa margin turun?
- Mengapa biaya marketing meningkat?
- Mengapa piutang bertambah?
- Mengapa cash flow berbeda dengan profit?
- Mengapa cabang tertentu mempunyai biaya tinggi?
- Mengapa biaya server naik?
- Mengapa revenue meningkat tetapi profit tidak?
Pertanyaan tersebut membantu management memahami apa yang sebenarnya terjadi.
Jangan Bereaksi Berlebihan terhadap Satu Periode
Satu bulan dapat dipengaruhi banyak faktor.
- Ada pembayaran tahunan.
- Bonus.
- Seasonality.
- Project besar.
- Pengeluaran investasi tertentu.
Karena itu, lihat tren.
- Bandingkan beberapa bulan.
- Bandingkan dengan budget.
- Bandingkan dengan periode sebelumnya.
Data akuntansi menjadi lebih berguna ketika dianalisis, bukan sekadar dilihat.
Sistem Akuntansi Membantu Perusahaan Bertumbuh dengan Lebih Terkendali
Ketika bisnis berkembang tanpa sistem keuangan yang memadai, management dapat kehilangan visibilitas.
- Omzet naik tetapi tidak tahu margin.
- Cabang bertambah tetapi tidak tahu profitabilitasnya.
- Karyawan bertambah tetapi biaya tidak terkontrol.
- Piutang meningkat tetapi collection tidak terpantau.
- Kas menurun tanpa penjelasan yang jelas.
Kondisi seperti ini membuat pertumbuhan terasa lebih besar tetapi sekaligus lebih sulit dikendalikan.
Sistem akuntansi membantu memberikan struktur.
Mulailah dari Hal yang Sederhana
Perusahaan tidak harus langsung mempunyai sistem yang sangat kompleks.
Mulailah dari dasar:
- Pastikan rekening bisnis terpisah.
- Buat chart of accounts.
- Catat transaksi secara konsisten.
- Simpan bukti transaksi.
- Catat piutang dan hutang.
- Lakukan rekonsiliasi.
- Buat laporan laba rugi.
- Buat neraca.
- Pantau cash flow.
- Lakukan closing secara berkala.
Setelah proses tersebut stabil, perusahaan dapat meningkatkan otomatisasi dan integrasi.
Sistem Akuntansi Membantu Mengubah Transaksi Menjadi Informasi
Setiap hari perusahaan menghasilkan transaksi.
Namun, transaksi mentah belum tentu memberikan insight.
Seribu transaksi hanyalah seribu baris data jika tidak dikelompokkan.
Sistem akuntansi mengubah data tersebut menjadi informasi.
- Berapa pendapatan?
- Berapa biaya?
- Berapa aset?
- Berapa kewajiban?
- Berapa laba?
- Bagaimana arus kas?
Informasi tersebut kemudian dapat digunakan management.
Inilah salah satu fungsi terpenting sistem akuntansi.
Laporan Keuangan Bukan Sekadar Hasil Akhir
Sering kali laporan keuangan dianggap sebagai produk akhir dari pekerjaan finance.
Sebenarnya, laporan tersebut dapat menjadi awal dari proses berikutnya.
Dari laporan, perusahaan melakukan analisis.
Dari analisis, management membuat keputusan.
Keputusan menghasilkan aktivitas baru.
Aktivitas menghasilkan transaksi.
Transaksi kembali masuk ke sistem.
Dengan demikian, terbentuk siklus:
Transaksi → Pencatatan → Rekonsiliasi → Laporan → Analisis → Keputusan → Aktivitas Bisnis
Sistem akuntansi membantu menjaga siklus tersebut tetap terstruktur.
Akuntansi yang Baik Membantu Management Melihat Bisnis Apa Adanya
Dalam menjalankan usaha, intuisi tetap mempunyai tempat.
Pemilik bisnis yang sudah lama berada di industri biasanya mempunyai pemahaman yang tidak selalu dapat ditampilkan dalam spreadsheet.
Namun, intuisi akan menjadi lebih kuat jika didukung data.
- Management mungkin merasa penjualan sedang bagus.
- Laporan menunjukkan apakah margin juga membaik.
- Management merasa biaya masih terkendali.
- Data menunjukkan apakah benar demikian.
- Management merasa cash flow aman.
- Forecast dan laporan dapat membantu mengujinya.
Data tidak menggantikan pengalaman. Data membantu memberikan perspektif tambahan.
Sistem Akuntansi Perlu Dipandang sebagai Infrastruktur Bisnis
Sama seperti perusahaan membutuhkan sistem operasional, teknologi, SDM, dan proses penjualan, perusahaan juga membutuhkan fondasi pencatatan keuangan yang baik.
Pentingnya sistem akuntansi dalam penyusunan laporan keuangan terletak pada kemampuannya mengubah aktivitas bisnis yang kompleks menjadi informasi yang lebih terstruktur, konsisten, dan dapat digunakan untuk mengambil keputusan.
Tujuannya bukan sekadar menghasilkan laporan yang terlihat rapi.
Tujuannya adalah membuat perusahaan memahami kondisi sebenarnya.
- Berapa yang dihasilkan?
- Berapa yang dikeluarkan?
- Berapa yang masih harus diterima?
- Berapa yang harus dibayar?
- Apa yang dimiliki perusahaan?
- Apa kewajibannya?
- Apakah operasional menghasilkan keuntungan?
- Bagaimana kondisi kas?
- Apakah pertumbuhan masih sehat?
Pertanyaan tersebut semakin penting ketika bisnis berkembang.
Pada tahap awal, perusahaan mungkin masih dapat mengandalkan spreadsheet sederhana. Seiring transaksi bertambah, proses dapat diperkuat dengan software accounting, integrasi, otomatisasi, kontrol akses, approval, dan dashboard.
Namun, teknologi sebaiknya mengikuti kebutuhan.
Fondasinya tetap sama: pencatatan yang disiplin, klasifikasi yang konsisten, dokumentasi yang jelas, rekonsiliasi yang rutin, dan proses review yang berjalan.
Ketika fondasi tersebut terbentuk, laporan keuangan tidak lagi hanya menjadi dokumen yang dibuat untuk memenuhi kebutuhan administrasi.
Laporan berubah menjadi alat management.
Ia membantu perusahaan melihat masa lalu, memahami kondisi hari ini, dan mempersiapkan keputusan untuk periode berikutnya.
Pada akhirnya, perusahaan yang memahami angka keuangannya mempunyai kesempatan lebih besar untuk bertumbuh dengan terarah. Bukan karena setiap keputusan harus ditentukan oleh angka, tetapi karena management mempunyai informasi yang cukup untuk mengetahui kondisi bisnis sebelum menentukan langkah berikutnya.